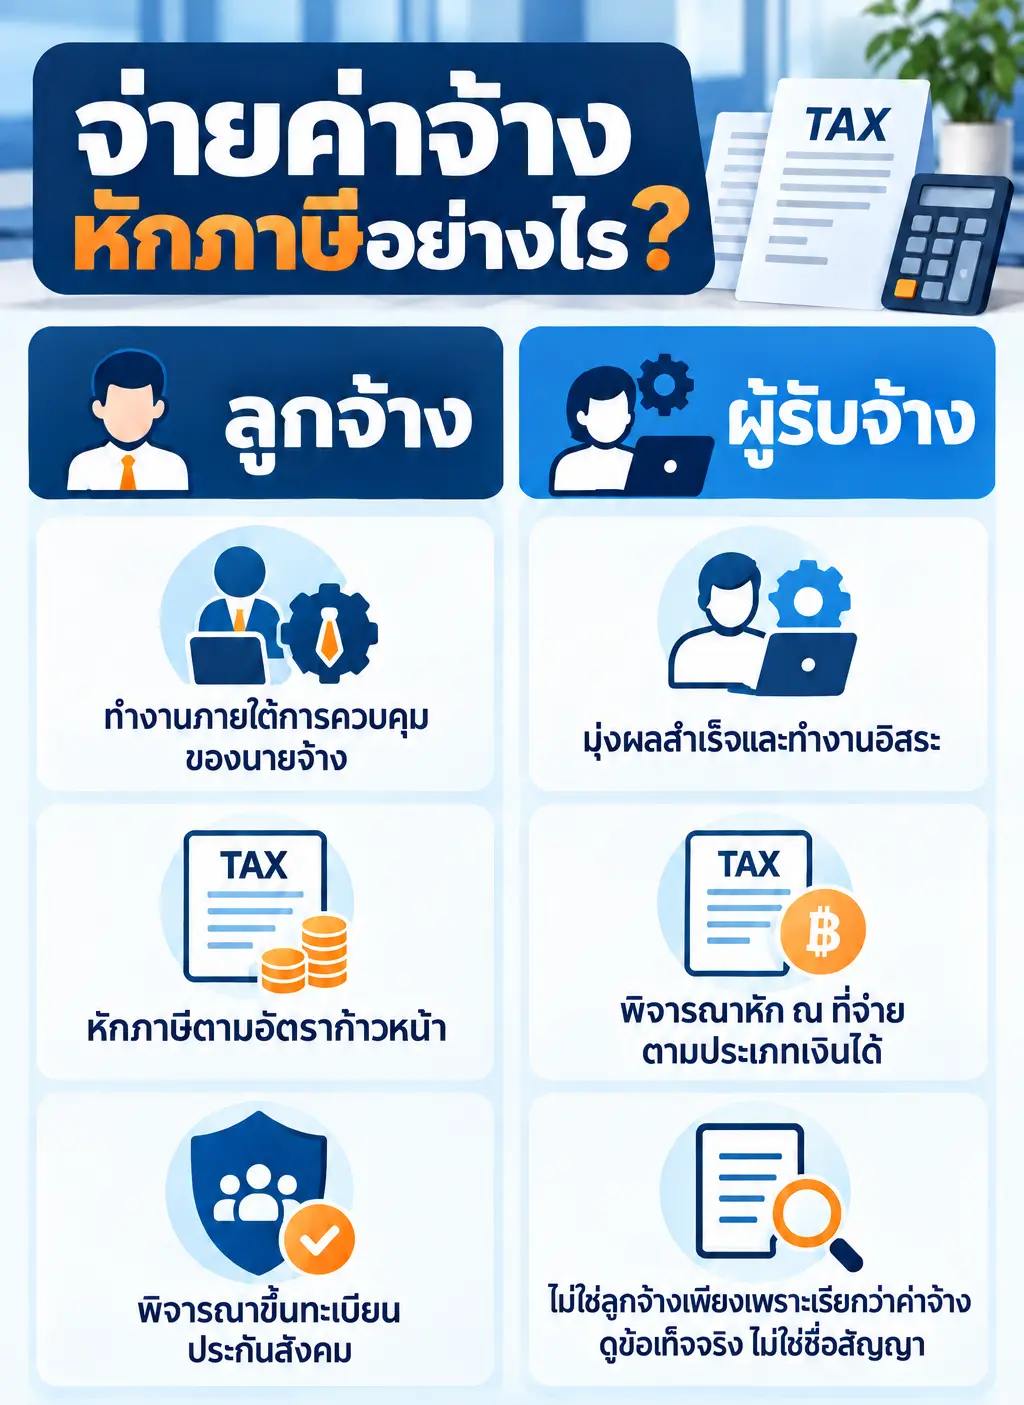
คำตอบสั้น ๆ: อย่าตัดสินจากคำว่า “ค่าจ้าง” บนเอกสารเพียงคำเดียว หากเป็นการจ้างแรงงาน ผู้รับเงินเป็นลูกจ้าง เงินได้โดยทั่วไปเข้ามาตรา 40(1) ต้องคำนวณภาษีหัก ณ ที่จ่ายตามมาตรา 50(1) และพิจารณาขึ้นทะเบียนประกันสังคม ไม่ใช่หัก 3% แบบผู้รับจ้างอิสระ ส่วนการจ้างทำของหรือบริการต้องพิจารณาประเภทเงินได้ ผู้รับเงิน และกฎการหัก ณ ที่จ่ายที่เกี่ยวข้อง ซึ่งไม่ใช่ทุกกรณีจะเป็น 3%
แยกลูกจ้างกับผู้รับจ้างอย่างไร
| ประเด็น | ลูกจ้าง | ผู้รับจ้างอิสระ |
|---|---|---|
| ลักษณะงาน | ทำงานตามคำสั่งและอยู่ภายใต้การควบคุม | มุ่งส่งมอบผลงานหรือผลสำเร็จ |
| เวลาและสถานที่ | นายจ้างกำหนดเป็นหลัก | มีอิสระจัดการงานมากกว่า |
| เครื่องมือและความเสี่ยง | นายจ้างมักจัดหาและรับความเสี่ยง | ผู้รับจ้างมักจัดหาและรับผิดชอบผลงาน |
| ค่าตอบแทน | สม่ำเสมอ เช่น รายวันหรือรายเดือน | ตามงวดหรือผลสำเร็จของงาน |
ไม่มีปัจจัยใดปัจจัยหนึ่งชี้ขาด ต้องดูข้อเท็จจริงรวมกัน การเขียนหัวสัญญาว่า “ผู้รับจ้าง” ไม่สามารถเปลี่ยนความสัมพันธ์ที่แท้จริงซึ่งเป็นนายจ้าง–ลูกจ้างได้
กรณีเป็นลูกจ้าง หักภาษีอย่างไร
เงินเดือน ค่าจ้าง โบนัส และประโยชน์จากการจ้างแรงงานเป็นเงินได้มาตรา 40(1) ผู้จ่ายต้องประมาณเงินได้ทั้งปี หักค่าใช้จ่ายและค่าลดหย่อนตามข้อมูลที่ลูกจ้างแจ้ง แล้วคำนวณตามอัตราภาษีก้าวหน้าและเฉลี่ยหักตามจำนวนคราวที่จ่าย จึงอาจมีภาษีหักเป็นศูนย์ ต่ำกว่า 3% หรือสูงกว่า 3% ได้ ไม่ควรหัก 3% เหมา
ตัวอย่าง: พนักงานประจำรับ 25,000 บาทต่อเดือน ทำงานตามเวลาบริษัท ใช้อุปกรณ์ของบริษัทและรายงานต่อหัวหน้างาน แม้เอกสารเรียกว่า “ค่าจ้างบริการ” ข้อเท็จจริงยังมีลักษณะการจ้างแรงงาน ต้องพิจารณา ภ.ง.ด.1 และประกันสังคม ไม่ใช่หัก 3% แล้วถือว่าจบ
กรณีเป็นผู้รับจ้าง หัก 3% ทุกครั้งหรือไม่
ไม่ทุกครั้ง อัตราและแบบนำส่งขึ้นกับประเภทเงินได้ เช่น ค่าบริการ ค่าวิชาชีพอิสระ ค่าจ้างทำของ ค่าเช่า ค่าโฆษณา รวมถึงสถานะบุคคลธรรมดาหรือนิติบุคคลและผู้มีหน้าที่จ่าย จึงต้องจำแนกรายการก่อนใช้อัตรา 3%
ตัวอย่าง: ช่างอิสระรับเหมาซ่อมสำนักงานเป็นงานครั้งคราว กำหนดผลสำเร็จเอง ใช้เครื่องมือของตน และรับผิดชอบแก้ไขงาน ลักษณะมีแนวโน้มเป็นจ้างทำของ ผู้จ่ายจึงพิจารณาหัก ณ ที่จ่ายตามประเภทเงินได้และสถานะผู้รับ แต่ยังต้องตรวจว่าสัญญาแยกค่าวัสดุอย่างไรและใครเป็นผู้จัดหา
ต้องเข้าประกันสังคมหรือไม่
เมื่อข้อเท็จจริงเป็นลูกจ้างและเข้าเงื่อนไขผู้ประกันตนมาตรา 33 นายจ้างต้องขึ้นทะเบียนตามกฎหมาย โดยสำนักงานประกันสังคมระบุให้ขึ้นทะเบียนลูกจ้างภายใน 30 วันนับแต่วันที่เข้าทำงาน การหักภาษี 3% ไม่ทำให้หน้าที่ประกันสังคมหายไป
ความเสี่ยงหากจัดประเภทผิด
- ภาษีหัก ณ ที่จ่ายขาด พร้อมเงินเพิ่มและความรับผิดของผู้จ่าย
- นำส่งผิดแบบ เช่น ใช้ ภ.ง.ด.3 แทน ภ.ง.ด.1
- เงินสมทบประกันสังคมย้อนหลังและโทษตามกฎหมาย
- สิทธิแรงงาน เช่น ค่าล่วงเวลา วันลา และค่าชดเชย อาจยังเกิดขึ้นตามข้อเท็จจริง
- ค่าใช้จ่ายของกิจการอาจถูกตรวจเอกสารเพิ่มเติม
เช็กลิสต์ก่อนจ่ายเงิน
- ใครควบคุมวิธี เวลา และสถานที่ทำงาน
- จ่ายตามเวลาทำงานหรือตามผลสำเร็จ
- ใครจัดหาเครื่องมือและรับความเสี่ยง
- ผู้รับทำงานให้หลายรายได้จริงหรือไม่
- เงินได้เข้ามาตรา 40 ประเภทใด
- ต้องใช้ ภ.ง.ด.1 ภ.ง.ด.3 หรือ ภ.ง.ด.53
- เข้าเงื่อนไขผู้ประกันตนมาตรา 33 หรือไม่
แหล่งอ้างอิงทางการ
• ประมวลรัษฎากร มาตรา 40: https://www.rd.go.th/5937.html
• แบบและคำแนะนำ ภ.ง.ด.1 กรมสรรพากร: https://www.rd.go.th/fileadmin/tax_pdf/withhold/200360_WHT1.pdf
• สำนักงานประกันสังคม การขึ้นทะเบียนผู้ประกันตนมาตรา 33: https://www.sso.go.th/wpr/main/general/มาตรา33_singleview_detail_1_190_0/437_437/?id=437
• โพสต์เดิมของเพจ: https://www.facebook.com/acctphat/posts/435827309002715/
ตรวจสอบข้อมูล ณ วันที่ 16 กันยายน 2569 บทความนี้เป็นข้อมูลทั่วไป ต้องพิจารณาสัญญา วิธีทำงานจริง ประเภทเงินได้ และสถานะผู้รับเงินประกอบกัน
Infographic แยกลูกจ้างกับผู้รับจ้างก่อนหักภาษีบริษัท ฐิติพัฑฒ์ การบัญชี จำกัด