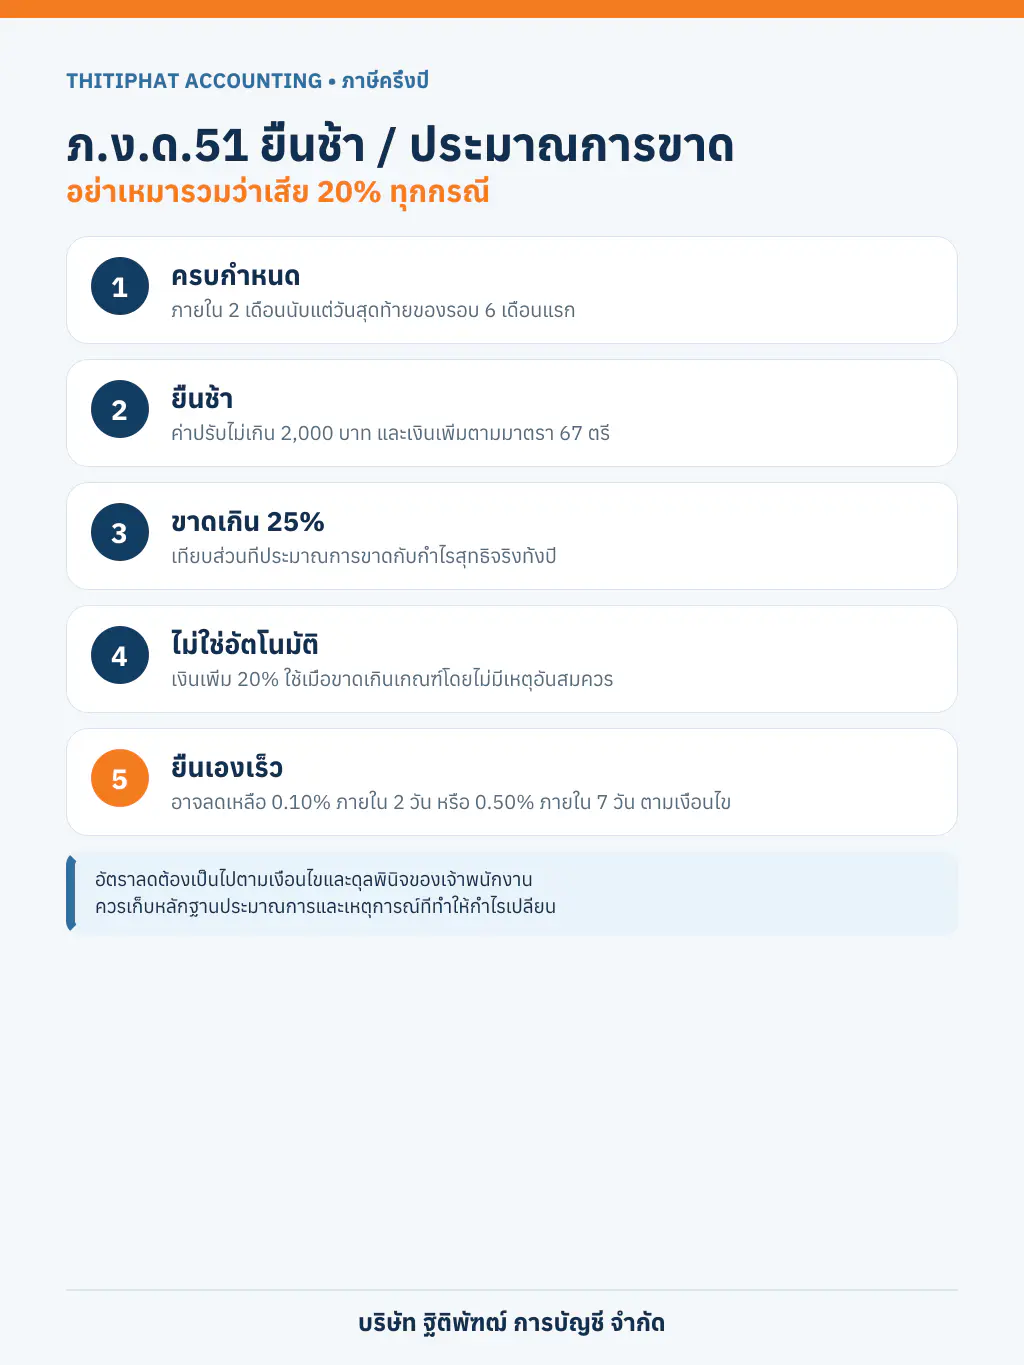
คำตอบสั้น ๆ: ภ.ง.ด.51 ที่ยื่นเกินกำหนดอาจมีค่าปรับไม่เกิน 2,000 บาท และเงินเพิ่มตามมาตรา 67 ตรี ส่วนการประมาณการกำไรสุทธิขาดเกิน 25% จะมีเงินเพิ่ม 20% เฉพาะเมื่อไม่มีเหตุอันสมควร จึงต้องแยก “ยื่นช้า” ออกจาก “ประมาณการคลาดเคลื่อน” และตรวจเงื่อนไขการลดเงินเพิ่มล่าสุด
ใครต้องยื่น และครบกำหนดเมื่อไร
บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่เสียภาษีจากกำไรสุทธิโดยทั่วไปต้องยื่น ภ.ง.ด.51 และชำระภาษีภายในสองเดือนนับแต่วันสุดท้ายของรอบหกเดือนแรก ตามมาตรา 67 ทวิ กิจการทั่วไปคำนวณจากกึ่งหนึ่งของประมาณการกำไรสุทธิทั้งรอบบัญชี ส่วนบริษัทจดทะเบียน ธนาคารพาณิชย์ และกิจการบางประเภทตามกฎหมายใช้กำไรสุทธิจริงของหกเดือนแรก
รอบบัญชีแรกหรือรอบบัญชีสุดท้ายที่มีระยะเวลาน้อยกว่า 12 เดือนอยู่ในข้อยกเว้นตามตัวบท จึงไม่ควรสรุปว่าทุกนิติบุคคลต้องยื่นโดยไม่ดูรอบบัญชีจริง
ยื่นล่าช้า กับประมาณการขาดเกิน 25% ต่างกัน
| กรณี | ผลหลัก |
|---|---|
| ไม่ยื่นภายในกำหนด | อาจมีค่าปรับไม่เกิน 2,000 บาท และถ้ามีภาษีต้องชำระ มีเงินเพิ่มตามมาตรา 67 ตรี |
| ยื่นทัน แต่ประมาณการกำไรต่ำกว่ากำไรจริงเกิน 25% | เสียเงินเพิ่ม 20% ของภาษีที่ชำระขาด เมื่อไม่มีเหตุอันสมควร |
| ประมาณการคลาดเคลื่อนไม่เกิน 25% | ไม่เข้าเงื่อนไขนี้ แต่ยังต้องตรวจความถูกต้องและหน้าที่อื่น |
วิธีทดสอบเกณฑ์ 25%
ใช้สูตร (กำไรสุทธิจริงทั้งปี − กำไรสุทธิที่ประมาณการ) ÷ กำไรสุทธิจริงทั้งปี × 100 ไม่ใช่หารด้วยยอดประมาณการ และไม่ใช่เทียบเฉพาะยอดภาษี ภ.ง.ด.51
ตัวอย่าง: กำไรสุทธิจริง 4,000,000 บาท ประมาณการ 2,800,000 บาท ส่วนที่ขาด 1,200,000 บาท คิดเป็น 30% ของกำไรจริง จึงเกิน 25% แต่ยังต้องพิจารณาว่ามีเหตุอันสมควรหรือไม่ก่อนสรุปเงินเพิ่ม 20%
เหตุอันสมควร ไม่ได้พิจารณาจากเปอร์เซ็นต์อย่างเดียว
คำสั่งกรมสรรพากรที่ ป.50/2537 ซึ่งแก้ไขโดย ป.152/2558 ถือว่ามีเหตุอันสมควรในบางกรณี เช่น ภาษีครึ่งปีที่ยื่นไว้ไม่น้อยกว่ากึ่งหนึ่งของภาษีเงินได้นิติบุคคลของรอบบัญชีก่อน หรือประมาณการกำไรไม่น้อยกว่ากำไรสุทธิรอบก่อนแต่ภาษีครึ่งปีต่ำกว่าเพราะได้รับยกเว้นหรือลดอัตราภาษี นอกจากนี้ยังอาจชี้แจงเหตุอื่นตามข้อเท็จจริงได้ จึงควรเก็บงบประมาณ สัญญา ยอดขาย ต้นทุน และเหตุการณ์ผิดปกติที่ใช้ประมาณการไว้
อัตราลดเงินเพิ่มปัจจุบันเมื่อยื่นเอง
มาตรา 67 ตรีกำหนดเงินเพิ่ม 20% ส่วนข้อ 16 ของคำสั่ง ท.ป.81/2542 กำหนดว่า หากยื่นและชำระเองก่อนถูกเตือนหรือเรียกตรวจเป็นหนังสือ เจ้าพนักงานอาจลดเงินเพิ่มเป็น 0.10% เมื่อชำระภายใน 2 วันนับแต่พ้นกำหนด หรือ 0.50% เมื่อชำระหลัง 2 วันแต่ไม่เกิน 7 วัน กรณีอื่นอาจลดเป็น 1.5% ต่อเดือนหรือเศษของเดือน แต่ไม่เกินเพดาน 20% สำหรับคำสั่ง ท.ป.369/2569 ซึ่งมีผลตั้งแต่ 3 กรกฎาคม 2569 ได้แก้ไขหลักเกณฑ์เรื่องคำร้อง การไม่มีเจตนาหลีกเลี่ยง การให้ความร่วมมือ และการอนุมัติลดนอกเหนือจากหลักเกณฑ์
การลดเป็นไปตามหลักเกณฑ์ คำร้อง และดุลพินิจที่กำหนด ไม่ควรบันทึกหนี้โดยสมมติว่าจะได้รับลดแน่นอนก่อนตรวจข้อเท็จจริงและการตอบรับของเจ้าพนักงาน
ข้อผิดพลาดที่พบบ่อย
- เทียบ 25% กับยอดประมาณการแทนกำไรสุทธิจริง
- ใช้กำไรทางบัญชีโดยไม่ปรับรายการภาษีตามมาตรา 65 ทวิ และ 65 ตรี
- จำว่าเกิน 25% ต้องเสีย 20% เสมอ โดยไม่ตรวจเหตุอันสมควร
- ดูเฉพาะผลหกเดือนแรกและไม่ปรับแนวโน้มครึ่งปีหลัง
- ยื่นแบบสำเร็จแต่ชำระเงินไม่สำเร็จ
- อ้างอัตราลดเดิมโดยไม่ตรวจคำสั่ง ท.ป.369/2569 ที่มีผล 3 กรกฎาคม 2569
เช็กลิสต์ก่อนยื่นหรือแก้ไข
- ยืนยันวันแรก วันสุดท้าย และความยาวของรอบบัญชี
- กระทบยอดผลจริงหกเดือนแรกกับบัญชีและแบบภาษี
- ประมาณการรายได้ ต้นทุน และรายการครั้งเดียวของครึ่งปีหลัง
- ปรับรายจ่ายต้องห้าม ขาดทุนสะสม และสิทธิยกเว้นให้ถูกต้อง
- เทียบกับกำไรและภาษีของรอบก่อน พร้อมบันทึกเหตุผลความเปลี่ยนแปลง
- เก็บใบรับแบบ หลักฐานชำระ และเอกสารคำร้องขอลดเงินเพิ่ม
แหล่งอ้างอิงทางการ
• ประมวลรัษฎากร มาตรา 67 ทวิ และ 67 ตรี
• คำสั่งกรมสรรพากรที่ ท.ป.81/2542 แก้ไขถึง ท.ป.369/2569
• สารพันคำถามเกี่ยวกับ ภ.ง.ด.51
• คู่มือการประมาณการกำไรสุทธิ ภ.ง.ด.51 ของกรมสรรพากร
คำค้นที่เกี่ยวข้อง: ภ.ง.ด.51 ยื่นล่าช้า, ค่าปรับ ภ.ง.ด.51, เงินเพิ่ม 20%, ประมาณการกำไรขาดเกิน 25%, เหตุอันสมควร ภ.ง.ด.51, ท.ป.369/2569
ตรวจสอบข้อมูล ณ วันที่ 8 ตุลาคม 2569 บทความนี้เป็นหลักทั่วไป การพิจารณาเหตุอันสมควรและการลดเงินเพิ่มต้องดูข้อเท็จจริง เอกสาร และขั้นตอนของเจ้าพนักงานในแต่ละกรณี