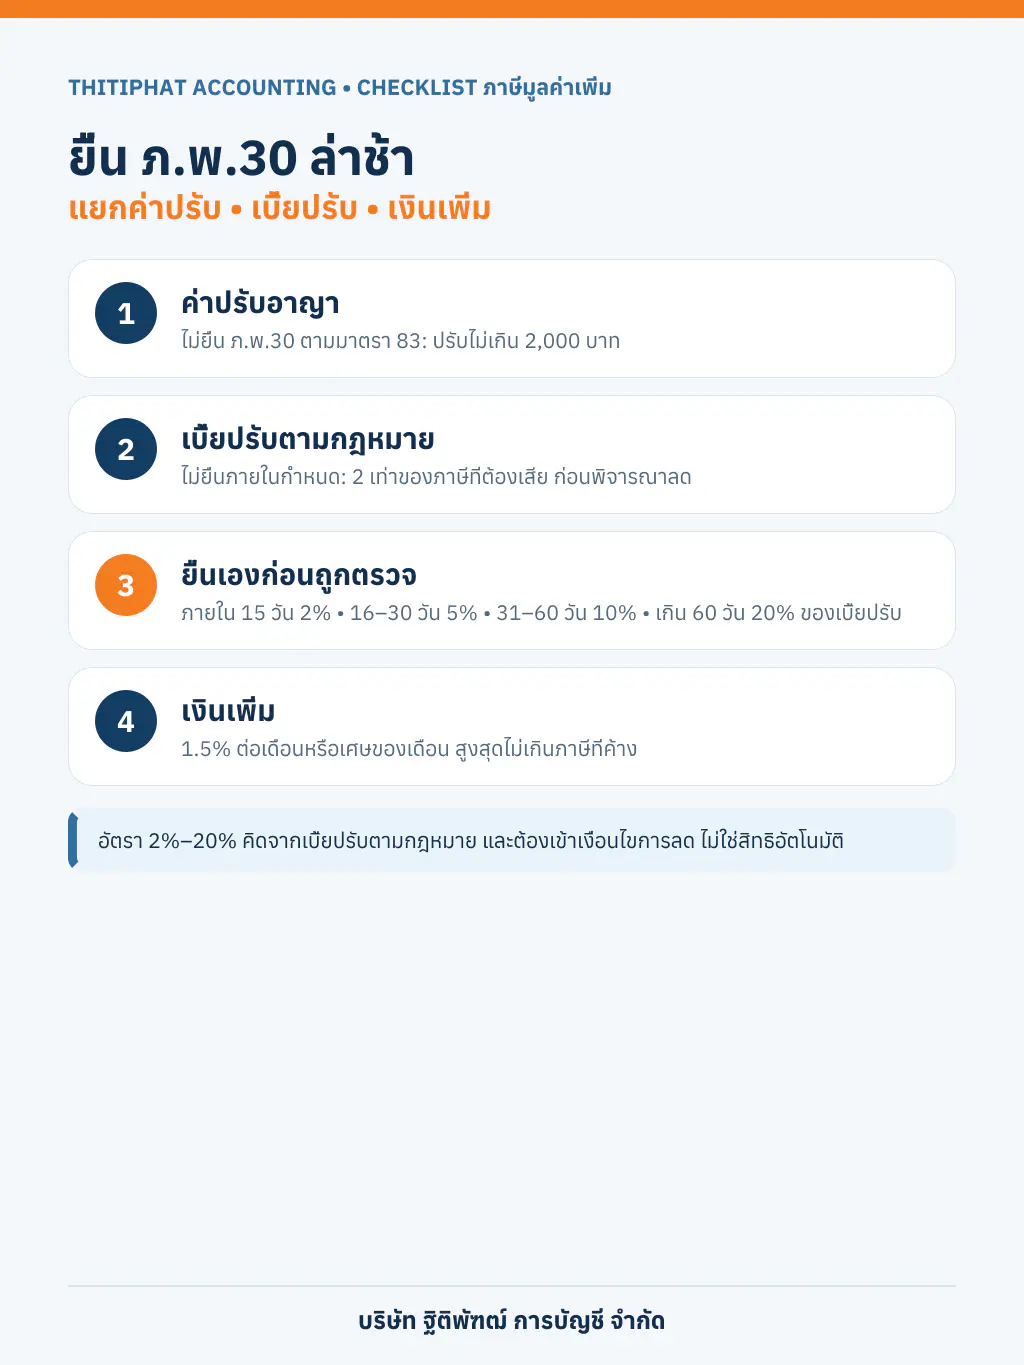
คำตอบสั้น ๆ: การยื่น ภ.พ.30 ล่าช้าอาจมีภาระสามส่วนที่ต้องแยกกัน ได้แก่ ค่าปรับอาญาไม่เกิน 2,000 บาท เบี้ยปรับตามมาตรา 89 ซึ่งกรณีไม่ยื่นภายในกำหนดเริ่มจากสองเท่าของภาษีที่ต้องเสีย และเงินเพิ่มร้อยละ 1.5 ต่อเดือนหรือเศษของเดือน ทั้งนี้ เบี้ยปรับอาจลดได้เมื่อเข้าเงื่อนไข แต่ไม่ใช่สิทธิอัตโนมัติและอัตราลดไม่ได้ใช้กับเงินเพิ่ม
ค่าปรับ เบี้ยปรับ และเงินเพิ่ม ต่างกันอย่างไร
| ภาระ | ฐานกฎหมาย | หลักคำนวณ |
|---|---|---|
| ค่าปรับอาญา | มาตรา 90(2) | ผู้ประกอบการจดทะเบียนไม่ยื่นแบบตามมาตรา 83 มีโทษปรับไม่เกิน 2,000 บาท |
| เบี้ยปรับ | มาตรา 89(2) | ไม่ยื่นแบบภายในกำหนด เสียสองเท่าของภาษีที่ต้องเสียในเดือนนั้น ก่อนพิจารณางดหรือลด |
| เงินเพิ่ม | มาตรา 89/1 | ร้อยละ 1.5 ต่อเดือนหรือเศษของเดือนของภาษีค้าง โดยไม่รวมเบี้ยปรับ และรวมแล้วไม่เกินภาษีที่ค้าง |
คำว่า “ไม่เกิน” ในส่วนค่าปรับอาญาหมายถึงเพดานตามกฎหมาย ไม่ใช่จำนวนที่ต้องชำระตายตัว ส่วนเบี้ยปรับและเงินเพิ่มเป็นภาระทางภาษี ไม่ควรนำมารวมเรียกว่า “ค่าปรับ” ทั้งหมด เพราะฐานคำนวณและสิทธิในการลดต่างกัน
เบี้ยปรับสองเท่าคำนวณจากอะไร
มาตรา 89(2) และคำสั่งกรมสรรพากรที่ ป.81/2542 กำหนดว่า หากไม่ได้ยื่น ภ.พ.30 หรือยื่นเมื่อพ้นกำหนด ให้คำนวณเบี้ยปรับสองเท่าของ “ภาษีที่ต้องเสียในเดือนภาษี” ไม่ใช่สองเท่าของยอดขาย และไม่ใช่สองเท่าของภาษีขายก่อนหักภาษีซื้อ
หากแบบที่ยื่นล่าช้ามีภาษีต้องชำระเป็นศูนย์ เบี้ยปรับตามมาตรา 89(2) และเงินเพิ่มจากภาษีค้างย่อมไม่มีฐานคำนวณ แต่ความผิดเรื่องไม่ยื่นแบบภายในกำหนดและค่าปรับอาญาตามมาตรา 90 อาจยังคงอยู่ หากแบบมีข้อมูลผิดหรือใช้ภาษีซื้อเกินจริง อาจมีเบี้ยปรับฐานอื่นแยกต่างหาก
อัตราลดเบี้ยปรับ 2%–20% ใช้เมื่อใด
คำสั่งกรมสรรพากรที่ ท.ป.81/2542 ซึ่งแก้ไขโดยคำสั่งที่ ท.ป.369/2569 มีผลตั้งแต่วันที่ 3 กรกฎาคม 2569 กำหนดหลักการลดเบี้ยปรับกรณีมาตรา 89(2)–(4) เมื่อผู้เสียภาษียื่นแบบและชำระ VAT พร้อมกับการยื่น โดยยังไม่ได้รับคำเตือนหรือคำเรียกตรวจสอบไต่สวนโดยตรงเป็นหนังสือ ดังนี้
| ชำระหลังพ้นกำหนด | เบี้ยปรับที่คงเสีย |
|---|---|
| ภายใน 15 วัน | 2% ของเบี้ยปรับตามกฎหมาย |
| เกิน 15 วัน แต่ไม่เกิน 30 วัน | 5% ของเบี้ยปรับตามกฎหมาย |
| เกิน 30 วัน แต่ไม่เกิน 60 วัน | 10% ของเบี้ยปรับตามกฎหมาย |
| เกิน 60 วัน | 20% ของเบี้ยปรับตามกฎหมาย |
อย่าเข้าใจผิด: ตัวอย่างเช่น “5%” หมายถึง 5% ของเบี้ยปรับสองเท่า ไม่ใช่ 5% ของภาษี และไม่ใช่อัตราเงินเพิ่ม เมื่อยื่นและชำระเองตามเงื่อนไขโดยยังไม่ได้รับคำเตือนหรือคำเรียกเป็นหนังสือ แบบที่ยื่นอาจถือเป็นคำร้องขอลดตามคำสั่งดังกล่าว แต่เจ้าพนักงานยังต้องพิจารณาเรื่องเจตนาและความร่วมมือด้วย
ถ้าได้รับหนังสือหรือถูกตรวจพบแล้ว ลดอย่างไร
กรณีได้รับหนังสือให้มายื่นแบบและชำระภายในเวลาที่กำหนด อัตราเบี้ยปรับที่คงเสียอาจเป็น 40% และหากพ้นเวลาตามหนังสืออาจเป็น 50% ของเบี้ยปรับ ส่วนกรณีเจ้าพนักงานตรวจพบและบันทึกความผิดแล้ว หลักเกณฑ์ขึ้นกับระยะเวลาที่เป็นผู้ประกอบการจดทะเบียนและข้อเท็จจริง การยื่นเองหลังถูกตรวจพบจึงไม่เท่ากับการยื่นเองก่อนมีคำเตือน
ตัวอย่างคำนวณ
สมมติ ภ.พ.30 มี VAT ต้องชำระ 100,000 บาท และกิจการยื่นพร้อมชำระเองหลังพ้นกำหนด 20 วัน โดยยังไม่ได้รับคำเตือนหรือคำเรียกเป็นหนังสือ
- เบี้ยปรับตามกฎหมาย = 100,000 × 2 = 200,000 บาท
- เข้าอัตราเกิน 15 วันแต่ไม่เกิน 30 วัน จึงคงเสีย 5% ของเบี้ยปรับ = 10,000 บาท หากเจ้าพนักงานอนุมัติตามเงื่อนไข
- เงินเพิ่ม = 100,000 × 1.5% × 1 เดือนหรือเศษของเดือน = 1,500 บาท
- ค่าปรับอาญาแยกต่างหาก ไม่เกิน 2,000 บาท
ตัวอย่างนี้เป็นการอธิบายสูตร ไม่ใช่ใบประเมินจริง หากมีภาษีซื้อยกมา แบบเพิ่มเติม การชำระบางส่วน วันหยุด การขยายกำหนดเวลา หรือหนังสือจากเจ้าพนักงาน ต้องคำนวณตามข้อเท็จจริงและวันที่ชำระจริง
กรณียื่นแบบทันเวลาแต่ชำระเงินไม่สำเร็จ
หากยื่นแบบถูกต้องภายในกำหนดแล้ว แต่การชำระเงินไม่สำเร็จหรือชำระล่าช้า ไม่ควรสรุปอัตโนมัติว่าเป็นกรณีไม่ยื่นแบบตามมาตรา 89(2) ต้องตรวจสถานะใบรับแบบ เลขอ้างอิงการชำระ และวันชำระจริง โดยทั่วไปภาษีที่ค้างก่อเงินเพิ่มตามมาตรา 89/1 ส่วนเบี้ยปรับต้องพิจารณาฐานความผิดที่ตรงกับข้อเท็จจริง
เช็กลิสต์ก่อนยื่นล่าช้าหรือยื่นเพิ่มเติม
- ตรวจเดือนภาษีและยอดภาษีขาย–ภาษีซื้อให้ตรงกับรายงาน
- ตรวจว่าเคยยื่นแบบเดิมแล้วหรือไม่ เพื่อเลือกยื่นปกติหรือเพิ่มเติมให้ถูก
- ตรวจว่ามีคำเตือน คำเรียก หรือบันทึกการตรวจพบจากเจ้าพนักงานแล้วหรือไม่
- ยื่นแบบและชำระภาษีในวันเดียวกันเมื่อขอใช้หลักเกณฑ์ลดที่กำหนดให้ชำระพร้อมการยื่น
- เก็บแบบ ใบเสร็จ เลขอ้างอิง และหลักฐานเวลาชำระ รวมถึงหนังสือของกรมสรรพากร
- อย่านำอัตราลดเบี้ยปรับไปลดเงินเพิ่มหรือค่าปรับอาญา เพราะเป็นคนละส่วนกัน
แหล่งอ้างอิงทางการ
• ประมวลรัษฎากร มาตรา 89, 89/1 และ 90
• คำสั่งกรมสรรพากรที่ ป.81/2542 เรื่องการคำนวณเบี้ยปรับและเงินเพิ่ม VAT
• คำสั่งกรมสรรพากรที่ ท.ป.81/2542 ฉบับรวมการแก้ไข
• คำสั่งกรมสรรพากรที่ ท.ป.369/2569 ซึ่งมีผลตั้งแต่ 3 กรกฎาคม 2569
• กรมสรรพากร: แบบคำร้องของดหรือลดเบี้ยปรับหรือเงินเพิ่ม
คำค้นที่เกี่ยวข้อง: ยื่น ภ.พ.30 ล่าช้า, ค่าปรับ ภ.พ.30, เบี้ยปรับ VAT, เงินเพิ่ม ภ.พ.30, ลดเบี้ยปรับ ภาษีมูลค่าเพิ่ม, ภ.พ.30 เพิ่มเติม, ยื่น VAT เกินกำหนด
ตรวจสอบข้อมูล ณ วันที่ 6 ตุลาคม 2569 บทความนี้อธิบายหลักทั่วไป การคำนวณจริงต้องตรวจแบบเดิม ยอดภาษีที่ต้องเสีย วันที่ชำระ สถานะการตรวจ และคำสั่งที่ใช้บังคับในวันที่ดำเนินการ