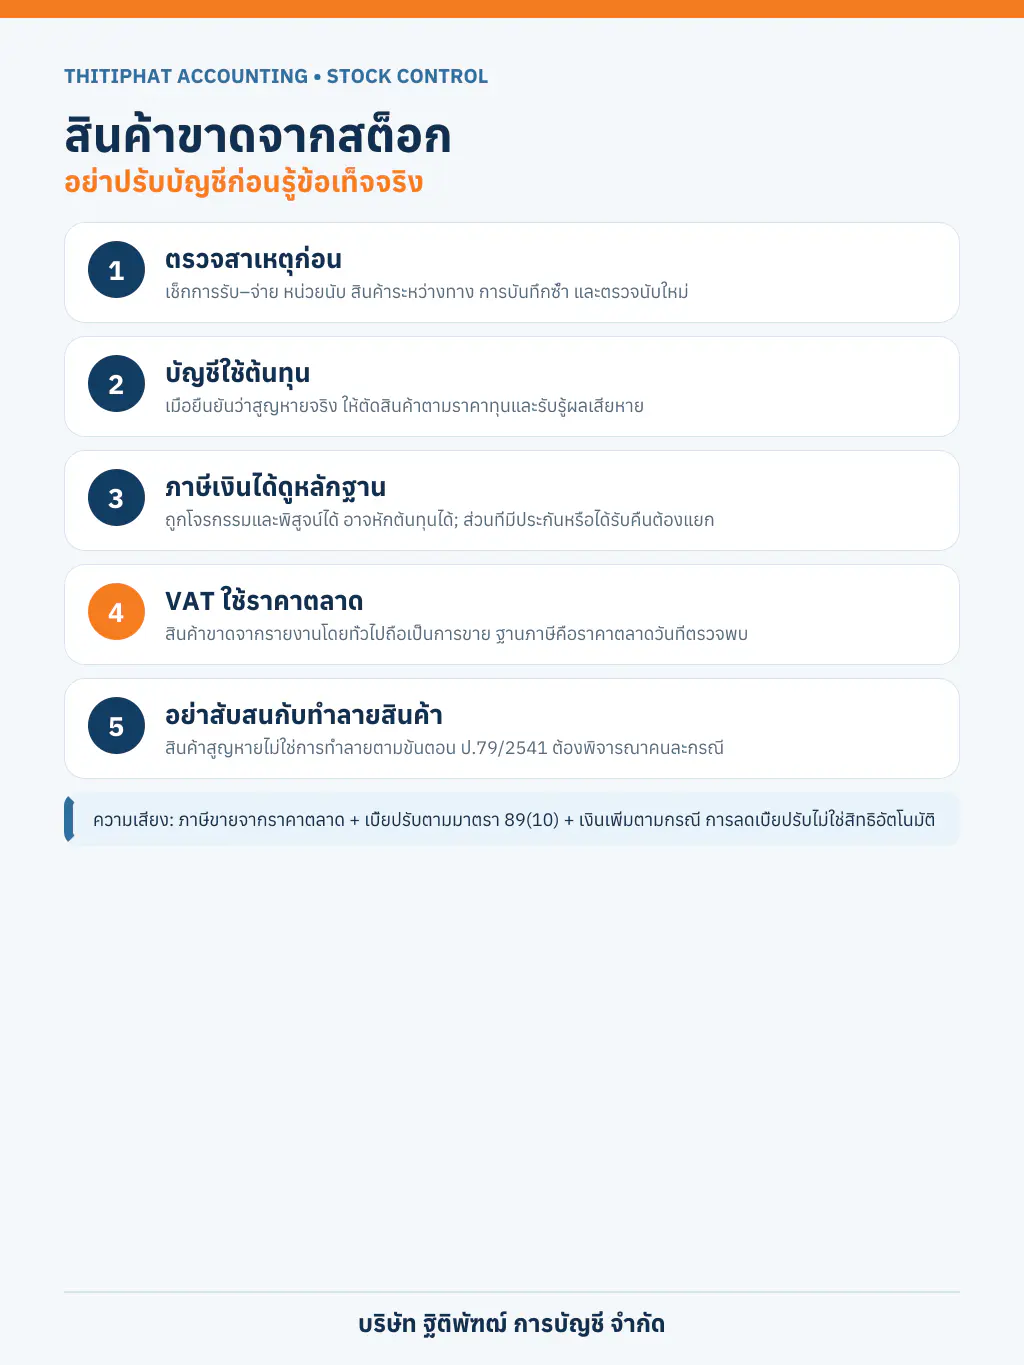
คำตอบสั้น ๆ: สินค้าขาดจากสต็อกอาจเป็นเพียงความผิดพลาดของการรับ–จ่ายหรือหน่วยนับ หรืออาจเป็นสินค้าสูญหายจริง จึงต้องตรวจสาเหตุก่อนปรับบัญชี เมื่อยืนยันว่าสูญหายจริง กิจการต้องตัดสินค้าตามราคาทุนและรับรู้ผลเสียหาย แต่ผลทางภาษีเงินได้นิติบุคคลขึ้นกับหลักฐานและสิทธิได้รับชดใช้ ส่วนผู้ประกอบการจดทะเบียน VAT ต้องระวังว่า “สินค้าขาดจากรายงานสินค้าและวัตถุดิบ” โดยทั่วไปถือเป็นการขายและคำนวณภาษีขายจากราคาตลาด ณ วันที่ตรวจพบ
เริ่มจากแยก 4 สาเหตุที่ให้ผลไม่เหมือนกัน
| สาเหตุ | สิ่งที่ควรทำ | จุดภาษีที่ต้องตรวจ |
|---|---|---|
| บันทึกรับ–จ่ายผิด หรือใช้หน่วยนับผิด | แก้รายการและเอกสารต้นทางให้ตรงข้อเท็จจริง | ยังไม่ควรสรุปว่าเป็นสินค้าสูญหาย |
| สินค้าอยู่ระหว่างทาง ฝากขาย หรืออยู่ต่างคลัง | ยืนยันกรรมสิทธิ์และสถานที่เก็บ พร้อมหลักฐานคู่ค้า | ตรวจความถูกต้องของรายงานสินค้าและวัตถุดิบ |
| สูญหายหรือถูกโจรกรรม | สอบสวน แจ้งความ อนุมัติตัดบัญชี และเก็บหลักฐาน | แยกภาษีเงินได้นิติบุคคลออกจาก VAT |
| เสื่อมสภาพ หมดอายุ หรือล้าสมัย | ใช้กระบวนการทำลายสินค้าตามหลักเกณฑ์ | ไม่ควรบันทึกเป็น “สูญหาย” เพื่อเลี่ยงขั้นตอนทำลาย |
ขั้นตอนตรวจสอบก่อนปรับสต็อก
- หยุดการเคลื่อนไหวของรหัสสินค้าที่มีปัญหาและตรวจนับซ้ำโดยผู้ที่ไม่ใช่ผู้ดูแลสต็อกเดิมเพียงคนเดียว
- กระทบยอดใบรับสินค้า ใบเบิก ใบส่งของ ใบคืนสินค้า เอกสารโอนคลัง และรายการหลังวันตรวจนับ
- ตรวจหน่วยนับ รหัสสินค้า สินค้าชุด สินค้าฝากขาย สินค้าระหว่างทาง และสินค้าที่ส่งซ่อมหรือให้ทดลอง
- สรุปจำนวน ราคาทุน ราคาตลาด วันที่พบ สาเหตุ ผู้รับผิดชอบ และหลักฐานประกอบ
- ขออนุมัติจากผู้มีอำนาจก่อนบันทึกปรับปรุง พร้อมแก้รายงานสินค้าและวัตถุดิบให้ตรวจสอบย้อนกลับได้
การบันทึกบัญชีเมื่อยืนยันว่าสูญหายจริง
เมื่อพิสูจน์ได้ว่าสินค้าไม่อยู่ในการควบคุมของกิจการแล้ว ให้ตัดสินค้าคงเหลือตามราคาทุนออกจากบัญชีและรับรู้ผลเสียหายตามข้อเท็จจริง ตัวอย่าง สินค้าทุน 100,000 บาทสูญหาย:
เดบิต ผลเสียหายจากสินค้าสูญหาย 100,000 บาท
เครดิต สินค้าคงเหลือ 100,000 บาท
หากมีประกันภัย ผู้ขนส่ง พนักงาน หรือบุคคลอื่นรับผิดชดใช้ ต้องแยกการตัดสินค้าจากการรับรู้สิทธิเรียกร้องหรือเงินชดเชย และประเมินความแน่นอนกับจำนวนที่จะได้รับตามหลักบัญชี ไม่ควรหักกลบกันโดยไม่มีเอกสาร
ภาษีเงินได้นิติบุคคล: มีหลักฐาน ไม่ได้แปลว่าหักได้ทุกจำนวน
ข้อหารือกรมสรรพากรกรณีสินค้าถูกโจรกรรมวินิจฉัยว่า หากมีหลักฐานชัดเจนว่าสูญหายจริงและไม่มีประกันหรือสัญญาคุ้มกัน กิจการอาจนำต้นทุนสินค้าเป็นรายจ่ายในรอบบัญชีที่ถูกโจรกรรมได้ โดยไม่ต้องรอคดีสิ้นสุด แต่หากภายหลังได้รับสินค้าคืนหรือได้รับชำระหนี้ ต้องนำมาถือเป็นรายได้ในรอบบัญชีที่ได้รับคืนหรือได้รับชำระ
มาตรา 65 ตรี (12) ห้ามหักผลเสียหายที่อาจได้รับกลับคืนจากการประกันหรือสัญญาคุ้มกัน ดังนั้นกรณีมีประกันหรือมีผู้รับผิดชอบชดใช้ ต้องแยกจำนวนที่มีสิทธิได้รับคืนและประเมินรายจ่ายทางภาษีตามเอกสารจริง หากสาเหตุไม่ชัด ไม่มีรายงานตรวจสอบ หรือจำนวนขาดเกินผิดปกติ รายจ่ายอาจถูกตัดในการตรวจภาษีได้
VAT: สินค้าขาดจากรายงานโดยทั่วไปถือเป็นการขาย
สำหรับผู้ประกอบการจดทะเบียน VAT สินค้าขาดจากรายงานสินค้าและวัตถุดิบตามมาตรา 87(3) เข้าลักษณะเป็นการขายตามมาตรา 77/1(8)(จ) ฐานภาษีใช้ราคาตลาดของสินค้า ณ วันที่ตรวจพบตามมาตรา 79/3(3) ไม่ใช่ราคาทุนที่ใช้ตัดบัญชี จึงอาจเกิดผลต่างระหว่างบัญชีกับฐาน VAT
แนวข้อหารือระบุด้วยว่า ภาษีซื้อของสินค้าที่ถูกโจรกรรมยังใช้หักจากภาษีขายได้ หากเกี่ยวข้องโดยตรงกับกิจการและไม่เป็นภาษีซื้อต้องห้าม อย่างไรก็ดี ต้องพิจารณาข้อเท็จจริง เอกสาร และเหตุของการขาดสินค้าเป็นรายกรณี การแจ้งความเพียงอย่างเดียวไม่ได้ทำให้ภาษีขายจากสินค้าขาดหายไปโดยอัตโนมัติ
เบี้ยปรับและเงินเพิ่มที่อาจเกิดขึ้น
มาตรา 89(10) กำหนดเบี้ยปรับสองเท่าของภาษีที่คำนวณจากฐานของสินค้าขาดจากรายงานสินค้าและวัตถุดิบ และอาจมีเงินเพิ่มหากนำส่งภาษีล่าช้า การลดเบี้ยปรับตามคำสั่ง ท.ป.81/2542 ข้อ 7 เป็นอำนาจพิจารณาตามเงื่อนไข ไม่ใช่สิทธิอัตโนมัติ โดยกรณีนำฐานภาษีไปยื่นและชำระแล้ว อาจคงเสียร้อยละ 10 หรือ 20 ของเบี้ยปรับตามกฎหมายตามระยะเวลาที่เป็นผู้ประกอบการจดทะเบียน ส่วนกรณีไม่ได้นำฐานไปยื่น อาจคงเสียร้อยละ 30
ตัวอย่างคำนวณ VAT
ตรวจพบสินค้าขาด ต้นทุน 100,000 บาท แต่ราคาตลาด ณ วันที่ตรวจพบ 140,000 บาท หากสินค้าอยู่ในบังคับ VAT 7% ฐานภาษีขายคือ 140,000 บาท และภาษีขายเท่ากับ 9,800 บาท ไม่ใช่คำนวณจากต้นทุน 100,000 บาท ส่วนเบี้ยปรับตามกฎหมายก่อนพิจารณาลดเท่ากับสองเท่าของภาษี คือ 19,600 บาท และต้องพิจารณาเงินเพิ่มแยกต่างหากตามวันที่ชำระจริง
หลักฐานที่ควรเก็บ
- ใบตรวจนับและรายงานผลต่างรายรหัสสินค้า พร้อมลายมือชื่อผู้ตรวจนับ
- ใบรับ–จ่าย ใบโอนคลัง ใบส่งของ ใบคืนสินค้า และรายงานเคลื่อนไหวสต็อก
- บันทึกสอบสวนภายใน ภาพกล้องวงจรปิด ภาพสถานที่ และบันทึกประจำวันตำรวจเมื่อมีเหตุโจรกรรม
- รายงานอนุมัติตัดสต็อก ราคาทุน หลักฐานราคาตลาด และการแก้รายงานสินค้าและวัตถุดิบ
- กรมธรรม์ หนังสือเคลม หนังสือยอมรับผิด และหลักฐานเงินชดเชยถ้ามี
อย่าสับสน “สินค้าสูญหาย” กับ “ทำลายสินค้า”
สินค้าที่เสื่อมคุณภาพ หมดอายุ หรือล้าสมัยแต่ยังอยู่กับกิจการ ไม่ใช่สินค้าสูญหาย ต้องใช้กระบวนการตรวจนับ อนุมัติ พยาน และการแจ้งสรรพากรตามกรณีของคำสั่ง ป.79/2541 และ ป.84/2542 การบันทึกเป็นสินค้าขาดแทนการทำลายที่มีหลักฐานไม่ครบ อาจเพิ่มความเสี่ยงทั้งภาษีเงินได้นิติบุคคลและ VAT
แหล่งอ้างอิงทางการ
• TFRS for NPAEs ของสภาวิชาชีพบัญชี
• ประมวลรัษฎากร มาตรา 65 ตรี (12)
• ประมวลรัษฎากร มาตรา 77/1 และ 77/2
• ประมวลรัษฎากร มาตรา 79 และ 79/3
• ข้อหารือ กค 0706/34060 กรณีสินค้าสูญหาย
• ข้อหารือ กค 0706/พ./6444 กรณีถูกโจรกรรม
• ข้อหารือ กค 0706/พ./2966 กรณีสินค้าขาดจากรายงาน
• คำสั่งกรมสรรพากรที่ ท.ป.81/2542 หลักเกณฑ์ลดเบี้ยปรับ
คำค้นที่เกี่ยวข้อง: สินค้าขาดจากสต็อก, สินค้าสูญหาย VAT, สต็อกขาด บันทึกบัญชี, สินค้าถูกขโมย ภาษี, สินค้าขาดจากรายงานสินค้าและวัตถุดิบ, มาตรา 89(10)
ตรวจสอบข้อมูล ณ วันที่ 13 ตุลาคม 2569 บทความนี้เป็นหลักทั่วไป ต้องพิจารณาเหตุของการขาดสินค้า หลักฐาน สิทธิได้รับชดใช้ สถานะ VAT และการดำเนินการของแต่ละกิจการเป็นรายกรณี