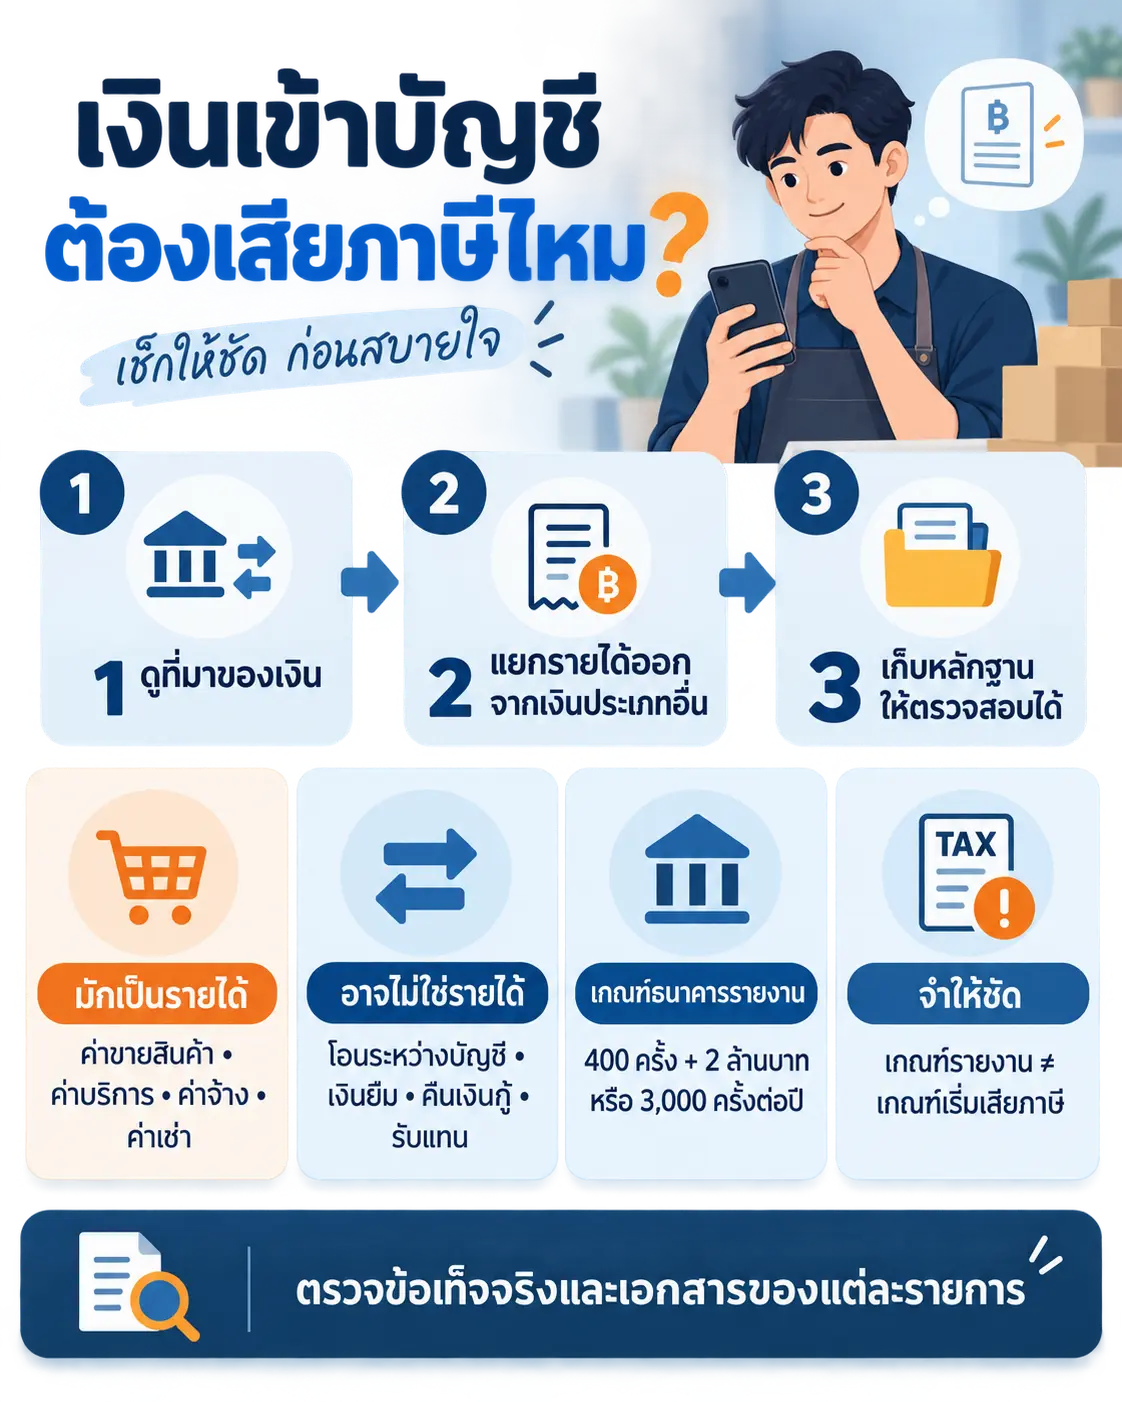
คำตอบสั้น ๆ คือ “ต้องดูว่าเงินนั้นเกิดจากอะไร” ไม่ใช่ดูเพียงว่ามีเงินโอนเข้าบัญชีหรือไม่
หากเงินที่ได้รับเป็นค่าขายสินค้า ค่าบริการ ค่าจ้าง ค่าเช่า ค่านายหน้า หรือผลตอบแทนจากการประกอบกิจการ เงินนั้นอาจเป็นเงินได้ที่ต้องนำไปคำนวณภาษี แม้รับเป็นเงินสดและไม่เคยผ่านบัญชีธนาคารก็ตาม ในทางกลับกัน เงินที่โอนเข้าบัญชีอาจไม่ใช่รายได้ เช่น เงินยืม เงินคืนจากลูกหนี้ เงินโอนระหว่างบัญชีของตนเอง หรือเงินที่รับไว้แทนผู้อื่น แต่ผู้รับเงินควรมีหลักฐานอธิบายที่มาได้
ประเด็นสำคัญ: “ยอดเงินเข้า” ไม่เท่ากับ “รายได้” โดยอัตโนมัติ
ประมวลรัษฎากร มาตรา 39 ให้นิยามเงินได้พึงประเมินครอบคลุมเงิน ทรัพย์สิน หรือประโยชน์ที่ได้รับและคำนวณเป็นเงินได้ ส่วนเงินได้ประเภทต่าง ๆ ต้องพิจารณาตามมาตรา 40 และรายการที่ได้รับยกเว้นต้องเข้าเงื่อนไขตามมาตรา 42 หรือกฎหมายยกเว้นที่เกี่ยวข้อง
ดังนั้น การวินิจฉัยภาษีต้องพิจารณา “ลักษณะที่แท้จริงของรายการ” และข้อเท็จจริงประกอบ ไม่ใช่ชื่อที่เขียนไว้ในสลิปเพียงอย่างเดียว
ตัวอย่างเงินเข้าที่โดยทั่วไปเป็นรายได้
• ลูกค้าโอนค่าขายสินค้าหรือค่าบริการ
• เงินมัดจำหรือเงินล่วงหน้าที่เกี่ยวข้องกับการขายหรือให้บริการ ซึ่งต้องพิจารณาหลักเกณฑ์การรับรู้รายได้และภาษีแต่ละประเภทเพิ่มเติม
• ค่าจ้าง ค่านายหน้า ค่าเช่า ดอกเบี้ย หรือผลตอบแทนจากการทำงานและทรัพย์สิน
• เงินขายของออนไลน์ แม้รับผ่านบัญชีส่วนตัว
ตัวอย่างเงินเข้าที่อาจไม่ใช่รายได้ แต่ต้องพิสูจน์ได้
• โอนเงินระหว่างบัญชีของเจ้าของคนเดียวกัน
• รับชำระคืนเงินกู้ โดยควรมีสัญญากู้ หลักฐานการจ่ายเงินต้น และรายการชำระคืน
• เงินที่ยืมมา โดยควรมีสัญญา วัตถุประสงค์ และเส้นทางการเงินที่สอดคล้องกัน
• เงินที่รับแทนผู้อื่นหรือรับเพื่อส่งต่อ โดยควรมีข้อตกลงและหลักฐานการส่งต่อ
• เงินคืนค่าสินค้า เงินคืนค่าใช้จ่าย หรือการกลับรายการ
• เงินให้โดยเสน่หาหรือเงินอุปการะ ซึ่งต้องตรวจความสัมพันธ์ วงเงิน และเงื่อนไขการยกเว้นเป็นรายกรณี เช่น มาตรา 42 (27) และ (28)
เกณฑ์ 400 ครั้ง 2 ล้านบาท และ 3,000 ครั้ง หมายถึงอะไร?
พระราชบัญญัติแก้ไขเพิ่มเติมประมวลรัษฎากร (ฉบับที่ 48) พ.ศ. 2562 และกฎหมายที่ออกตามมา กำหนดให้สถาบันการเงินและผู้ให้บริการเงินอิเล็กทรอนิกส์รายงานบุคคลที่มี “ธุรกรรมลักษณะเฉพาะ” เมื่อเข้าเกณฑ์อย่างใดอย่างหนึ่งในหนึ่งปี ได้แก่
1. ฝากหรือรับโอนเงินทุกบัญชีรวมกันตั้งแต่ 400 ครั้ง และมียอดรวมตั้งแต่ 2,000,000 บาทขึ้นไป หรือ
2. ฝากหรือรับโอนเงินทุกบัญชีรวมกันตั้งแต่ 3,000 ครั้งขึ้นไป ไม่ว่ายอดรวมเป็นเท่าใด
การรวมรายการเป็นไปตามข้อมูลทุกบัญชีที่อยู่กับผู้มีหน้าที่รายงานรายนั้น ไม่ใช่การนำยอดของทุกธนาคารมารวมกันเป็นบัญชีกลางในขั้นตอนการรายงานของธนาคารแต่ละแห่ง
สิ่งที่มักเข้าใจผิดคือ เกณฑ์นี้ไม่ใช่ “ยอดยกเว้นภาษี” และไม่ใช่ “ยอดที่ถึงแล้วจึงเริ่มเสียภาษี” ผู้ที่มีรายได้จากธุรกิจอาจมีหน้าที่เสียภาษีตั้งแต่ยังไม่ถึงเกณฑ์รายงาน ส่วนผู้ที่เข้าเกณฑ์รายงานก็ไม่ได้แปลว่าเงินเข้าทั้งหมดเป็นรายได้
กรมสรรพากรอธิบายว่า ข้อมูลดังกล่าวเป็นข้อมูลยอดรวมและใช้วิเคราะห์ร่วมกับข้อมูลอื่น เช่น แบบภาษี ข้อมูลภาษีหัก ณ ที่จ่าย และข้อเท็จจริงอื่น มิได้นำยอดรับโอนทั้งหมดไปประเมินเป็นรายได้โดยตรงทันที
เปิดหลายบัญชีแล้วช่วยได้หรือไม่?
การแยกหรือเปิดหลายบัญชีไม่ได้เปลี่ยนเงินจากการขายให้กลายเป็นเงินที่ไม่ต้องเสียภาษี และอาจทำให้การกระทบยอด เอกสารบัญชี และการชี้แจงที่มาของเงินซับซ้อนขึ้น แนวทางที่ปลอดภัยกว่าคือแยกบัญชีธุรกิจออกจากบัญชีส่วนตัว บันทึกรายการให้ครบ และยื่นภาษีตามข้อเท็จจริง
หลักฐานที่ควรเก็บ
• รายงานยอดขาย ใบเสร็จ ใบกำกับภาษี และหลักฐานรับชำระ
• Statement ทุกบัญชีที่ใช้รับ–จ่ายเกี่ยวกับธุรกิจ
• สัญญากู้ยืมและหลักฐานการรับ–คืนเงินต้น
• หลักฐานโอนระหว่างบัญชีของตนเอง
• หนังสือหรือข้อความยืนยันเงินให้ เงินอุปการะ หรือเงินที่รับแทน
• หลักฐานคืนสินค้า คืนเงิน หรือยกเลิกรายการ
• ตารางกระทบยอดยอดขายตามบัญชีกับยอดที่ยื่นภาษี
หากได้รับหนังสือสอบถามจากกรมสรรพากร ควรทำอย่างไร?
1. อย่านำยอดเงินเข้าทั้งหมดไปถือเป็นรายได้ทันที
2. แยกรายการตามแหล่งที่มาและจัดกลุ่มว่าเป็นรายได้ เงินยืม เงินคืน โอนระหว่างบัญชี หรือรายการอื่น
3. กระทบยอดกับแบบภาษีและบัญชีที่ยื่นไว้
4. แนบหลักฐานให้สอดคล้องกับแต่ละรายการ
5. หากพบว่ายื่นรายได้ขาด ควรประเมินการยื่นเพิ่มเติมก่อนถูกประเมิน และตรวจผลกระทบทั้งภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีหัก ณ ที่จ่าย เบี้ยปรับ และเงินเพิ่ม
ผลที่อาจเกิดขึ้นเมื่อยื่นรายได้ไม่ครบ
หากเจ้าพนักงานพบว่ายื่นรายการไม่ถูกต้องหรือไม่ยื่นรายการ อาจมีการประเมินภาษีเพิ่มเติม พร้อมเบี้ยปรับตามมาตรา 22 หรือมาตรา 26 และเงินเพิ่มตามมาตรา 27 แล้วแต่กรณี นอกจากนี้ มาตรา 49 ให้อำนาจเจ้าพนักงานประเมินกำหนดเงินได้สุทธิจากทรัพย์สิน รายจ่าย ฐานะความเป็นอยู่ หรือพฤติการณ์ได้ในกรณีที่ไม่ยื่นหรือยื่นเงินได้ต่ำกว่าที่ควร การมีหลักฐานที่ตรวจสอบย้อนกลับได้จึงสำคัญมาก
สรุป
เงินเข้าบัญชีจะเสียภาษีหรือไม่ ต้องเริ่มจากข้อเท็จจริงว่าเงินนั้นเป็นรายได้หรือเป็นเงินประเภทอื่น เกณฑ์รายงานธุรกรรมของธนาคารเป็นเพียงกลไกส่งข้อมูลเพื่อการวิเคราะห์ ไม่ใช่เส้นแบ่งว่าต่ำกว่าเกณฑ์แล้วไม่ต้องเสียภาษี
บทความนี้เป็นข้อมูลทั่วไป การวินิจฉัยจริงต้องพิจารณาสถานะผู้รับเงิน ประเภทธุรกิจ ภาษีที่เกี่ยวข้อง และเอกสารของแต่ละรายการ
อ้างอิงหลัก
• ประมวลรัษฎากร มาตรา 39, 40, 42, 49 และมาตรา 22, 26, 27
• พระราชบัญญัติแก้ไขเพิ่มเติมประมวลรัษฎากร (ฉบับที่ 48) พ.ศ. 2562
• กฎกระทรวง ฉบับที่ 355 (พ.ศ. 2562)
• คำถาม–คำตอบของกรมสรรพากร เรื่องการรายงานข้อมูลบุคคลที่มีธุรกรรมลักษณะเฉพาะ
ตรวจสอบข้อมูลล่าสุด ณ วันที่ 15 กันยายน 2569