ใบกำกับภาษีคืออะไร และใครมีหน้าที่ออก
ตามประมวลรัษฎากร มาตรา 86 ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มต้องจัดทำใบกำกับภาษีและสำเนาสำหรับการขายสินค้าหรือให้บริการทุกครั้ง โดยออกทันทีเมื่อความรับผิดในการเสียภาษีมูลค่าเพิ่มเกิดขึ้น ส่งมอบต้นฉบับให้ผู้ซื้อหรือผู้รับบริการ และเก็บสำเนาไว้เป็นหลักฐานลงรายงานภาษีขาย
ประเด็นสำคัญ: ผู้ประกอบการที่ยังไม่ได้จดทะเบียน VAT โดยทั่วไปไม่มีสิทธิออกเอกสารที่แสดงจำนวนภาษีมูลค่าเพิ่ม และแม้จดทะเบียนแล้วก็ต้องมีการขายสินค้าหรือให้บริการจริง จึงจะออกใบกำกับภาษีได้
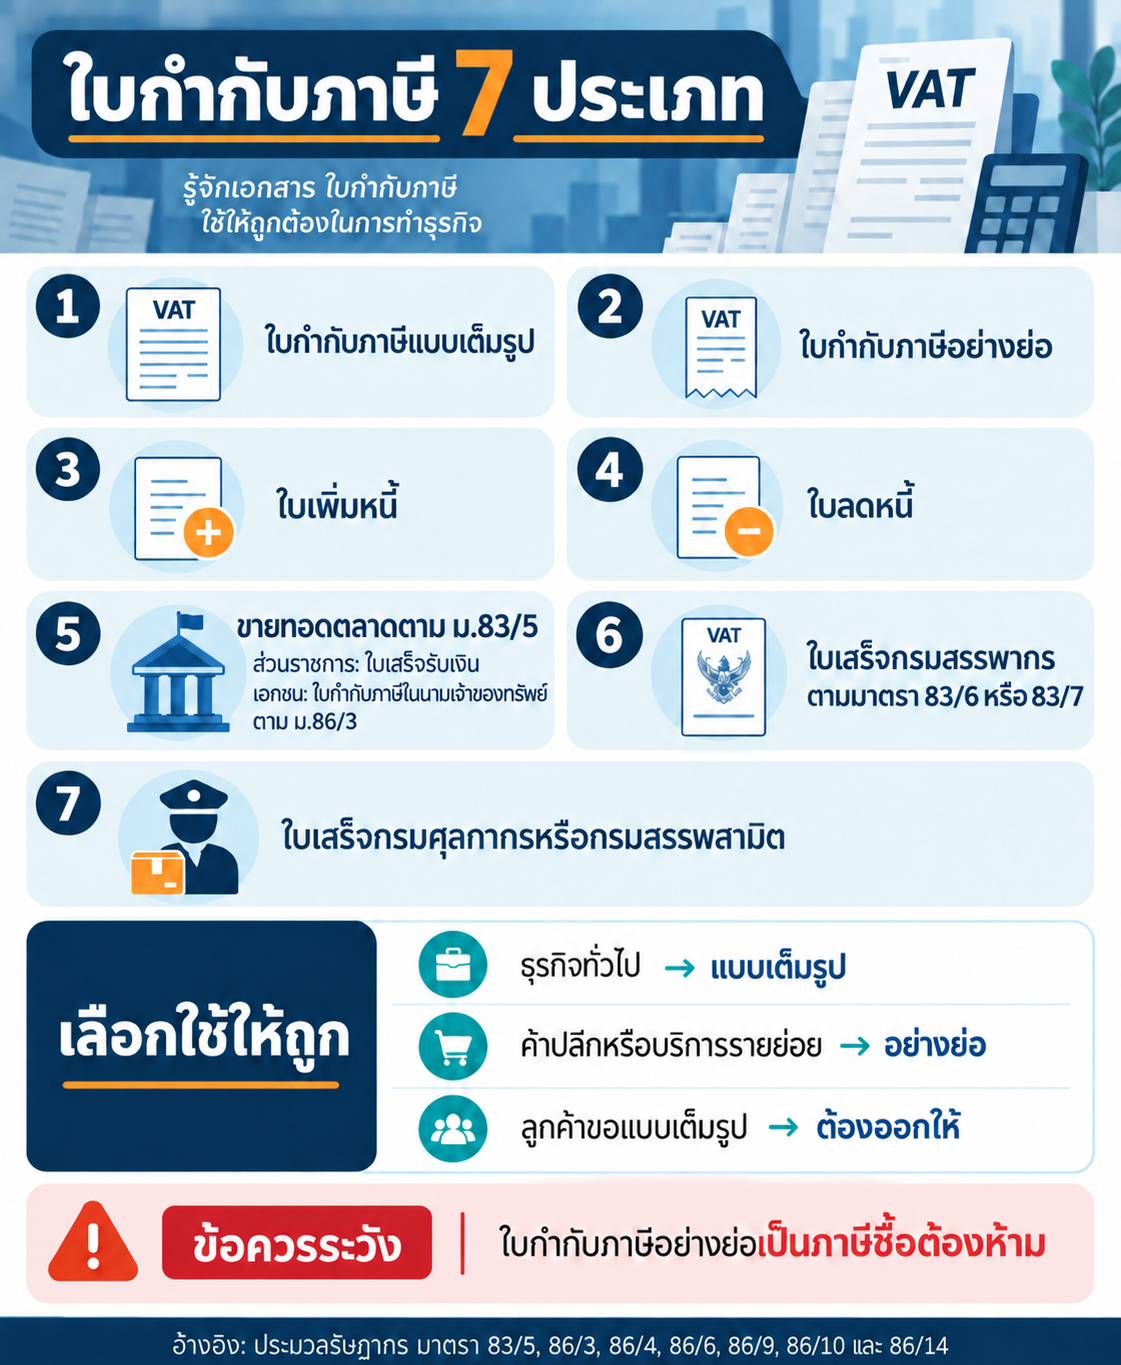
ใบกำกับภาษีตามกฎหมายมี 7 ประเภท
1. ใบกำกับภาษีแบบเต็มรูป — ตามมาตรา 86/4 ใช้เป็นหลักสำหรับธุรกิจทั่วไป และเป็นเอกสารที่ผู้ซื้อซึ่งจด VAT ต้องการใช้เป็นหลักฐานภาษีซื้อ
2. ใบกำกับภาษีอย่างย่อ — ตามมาตรา 86/6 สำหรับกิจการค้าปลีกหรือบริการรายย่อยแก่บุคคลจำนวนมาก เช่น ร้านค้าปลีก ร้านอาหาร โรงแรม หรือกิจการซ่อมแซมที่เข้าลักษณะตามกฎหมาย
3. ใบเพิ่มหนี้ — ตามมาตรา 86/9 ใช้เมื่อมูลค่าสินค้าหรือบริการ หรือภาษีขายที่เคยออกไว้ต่ำกว่าที่ควร เช่น คำนวณราคาต่ำไป หรือมีเหตุให้เรียกเก็บเพิ่ม
4. ใบลดหนี้ — ตามมาตรา 86/10 ใช้เมื่อมูลค่าสินค้าหรือบริการ หรือภาษีขายต้องลดลง เช่น ลดราคา สินค้าชำรุด คืนสินค้า หรือบอกเลิกบริการตามเงื่อนไขที่กฎหมายรองรับ
5. ใบเสร็จรับเงินที่ส่วนราชการออกให้ — กรณีขายทอดตลาดทรัพย์สินของผู้ประกอบการจดทะเบียน หรือกรณีส่วนราชการขายทรัพย์สินที่ยึดมาตามกฎหมายโดยวิธีอื่น ตามมาตรา 83/5 โดยใบเสร็จดังกล่าวถือเป็นใบกำกับภาษี เว้นแต่กรณีที่กฎหมายกำหนดไม่ให้ถือเป็นใบกำกับภาษี
กรณีผู้ทอดตลาดที่ไม่ใช่ส่วนราชการ เช่น บริษัทประมูลเอกชน ผู้ทอดตลาดต้องจัดทำใบกำกับภาษีในนามของผู้ประกอบการจดทะเบียนเจ้าของทรัพย์สินตามมาตรา 86/3 และส่งมอบต้นฉบับให้ผู้ซื้อ ใบเสร็จของบริษัทประมูลเพียงอย่างเดียวจึงไม่ใช่เอกสารที่มาตรา 83/5 กำหนดให้ถือเป็นใบกำกับภาษี
6. ใบเสร็จรับเงินของกรมสรรพากร — สำหรับการชำระภาษีมูลค่าเพิ่มตามมาตรา 83/6 หรือ 83/7 ซึ่งกฎหมายให้ถือเป็นใบกำกับภาษีตามมาตรา 86/14
7. ใบเสร็จรับเงินของกรมศุลกากรหรือกรมสรรพสามิต — ที่ออกในการเรียกเก็บภาษีมูลค่าเพิ่มเพื่อกรมสรรพากร ตามมาตรา 86/14
ในงานประจำวัน ผู้ประกอบการส่วนใหญ่จะพบข้อ 1–4 ส่วนข้อ 5–7 เป็นเอกสารเฉพาะกรณีที่กฎหมายรับรองให้มีฐานะเป็นใบกำกับภาษี
แบบเต็มรูปกับอย่างย่อ ต่างกันอย่างไร
ผู้มีสิทธิออก
• แบบเต็มรูป: ผู้ประกอบการจดทะเบียน VAT โดยทั่วไป
• อย่างย่อ: กิจการค้าปลีกหรือบริการรายย่อยที่เข้าเงื่อนไข
ข้อมูลผู้ซื้อ
• แบบเต็มรูป: ต้องระบุชื่อและที่อยู่ และกรณีผู้ซื้อจด VAT ต้องมีเลขประจำตัวผู้เสียภาษีและสำนักงานใหญ่/สาขาตามข้อกำหนด
• อย่างย่อ: โดยหลักไม่บังคับชื่อและที่อยู่ผู้ซื้อ
การแสดง VAT
• แบบเต็มรูป: แยกจำนวน VAT ออกจากมูลค่าสินค้าหรือบริการให้ชัดเจน
• อย่างย่อ: แสดงราคารวม VAT และต้องมีข้อความว่า “รวมภาษีมูลค่าเพิ่มแล้ว”
สิทธิภาษีซื้อ
• แบบเต็มรูป: ใช้เป็นหลักฐานภาษีซื้อได้เมื่อรายการครบและไม่เข้าลักษณะภาษีซื้อต้องห้าม
• อย่างย่อ: ภาษีซื้อตามใบกำกับภาษีอย่างย่อเป็นภาษีซื้อต้องห้าม
เมื่อลูกค้าขอแบบเต็มรูป กิจการค้าปลีกต้องจัดทำแบบเต็มรูปให้ตามข้อเท็จจริงของรายการขาย
รายการสำคัญของใบกำกับภาษีแบบเต็มรูป
มาตรา 86/4 กำหนดรายการอย่างน้อย ได้แก่
• คำว่า “ใบกำกับภาษี” ที่เห็นได้เด่นชัด
• ชื่อ ที่อยู่ และเลขประจำตัวผู้เสียภาษีของผู้ออก
• ชื่อและที่อยู่ของผู้ซื้อหรือผู้รับบริการ พร้อมข้อมูลเลขประจำตัวผู้เสียภาษีและสำนักงานใหญ่/สาขาเมื่อเข้าเงื่อนไข
• หมายเลขลำดับของใบกำกับภาษีและหมายเลขเล่ม ถ้ามี
• ชื่อ ชนิด ประเภท ปริมาณ และมูลค่าสินค้าหรือบริการ
• จำนวน VAT ที่แยกจากมูลค่าสินค้าหรือบริการ
• วัน เดือน ปี ที่ออกใบกำกับภาษี
• ข้อความอื่นที่อธิบดีกำหนด เช่น สำนักงานใหญ่หรือสาขาที่ออกเอกสาร
รายการในใบกำกับภาษีต้องทำเป็นภาษาไทย ใช้หน่วยเงินตราไทย และใช้ตัวเลขไทยหรืออารบิก เว้นแต่ได้รับอนุมัติให้ใช้ภาษาหรือเงินตราต่างประเทศตามหลักเกณฑ์ที่กำหนด การขีดฆ่า ลบ หรือแก้ไขรายการสำคัญในแบบเต็มรูปอาจทำให้ภาษีซื้อตามเอกสารนั้นเป็นภาษีซื้อต้องห้าม จึงควรยกเลิกและออกเอกสารใหม่หรือใช้ใบเพิ่มหนี้/ใบลดหนี้ตามเหตุที่เกิดขึ้น
e-Tax Invoice เป็นประเภทที่ 8 หรือไม่
ไม่ใช่ประเภทเอกสารตามรายการ 7 ประเภทข้างต้น แต่เป็นรูปแบบอิเล็กทรอนิกส์และระบบการจัดทำ–นำส่งข้อมูลเอกสารภาษี เช่น ใบกำกับภาษี ใบเพิ่มหนี้ ใบลดหนี้ และใบรับ ผู้ประกอบการต้องสมัครและปฏิบัติตามหลักเกณฑ์ของระบบ e-Tax Invoice & e-Receipt หรือ e-Tax Invoice by Time Stamp ตามกรณี ไฟล์ PDF ที่ส่งทางอีเมลตามปกติจึงไม่ได้กลายเป็น e-Tax Invoice โดยอัตโนมัติ
ข้อผิดพลาดที่พบบ่อย
• กิจการไม่ได้จด VAT แต่ใช้หัวเอกสารว่า “ใบกำกับภาษี” และแสดง VAT แยกต่างหาก
• ออกใบกำกับภาษีไม่ตรงกับวันที่ความรับผิด VAT เกิดขึ้น
• ชื่อ ที่อยู่ เลขประจำตัวผู้เสียภาษี หรือสำนักงานใหญ่/สาขาของผู้ซื้อไม่ครบ
• ใช้ใบกำกับภาษีอย่างย่อเป็นหลักฐานขอเครดิตภาษีซื้อ
• แก้ไขตัวเลขหรือข้อความสำคัญบนใบกำกับภาษีแบบเต็มรูปโดยตรง
• ส่ง PDF ทางอีเมลแล้วเข้าใจว่าเป็น e-Tax Invoice ทั้งที่ยังไม่ได้เข้าระบบตามหลักเกณฑ์
ผลที่อาจเกิดขึ้นเมื่อออกเอกสารไม่ถูกต้อง
หากรายการในส่วนที่เป็นสาระสำคัญไม่ครบ ผู้ออกอาจมีโทษปรับไม่เกิน 2,000 บาท และฝั่งผู้ซื้ออาจถูกตัดภาษีซื้อ หากไม่ออกเอกสารหรือออกโดยไม่มีสิทธิโดยเจตนาหลีกเลี่ยงภาษี ความรับผิดอาจรุนแรงถึงเบี้ยปรับ เงินเพิ่ม และโทษอาญาตามข้อเท็จจริงแต่ละกรณี ดังนั้นเมื่อพบข้อผิดพลาดควรตรวจว่าต้องยกเลิกและออกใหม่ หรือออกใบเพิ่มหนี้/ใบลดหนี้ ไม่ควรแก้เอกสารเองโดยไม่มีหลักฐานรองรับ
เช็กลิสต์ก่อนส่งใบกำกับภาษีให้ลูกค้า
1. ตรวจว่ากิจการจด VAT และมีสิทธิออกเอกสาร
2. ตรวจวันที่เกิดความรับผิด VAT ให้ตรงกับวันที่ออก
3. เลือกแบบเต็มรูปหรืออย่างย่อให้ตรงกับลักษณะกิจการและความต้องการของลูกค้า
4. ตรวจชื่อ ที่อยู่ เลขผู้เสียภาษี และสำนักงานใหญ่/สาขา
5. ตรวจเลขที่เอกสาร รายการสินค้า/บริการ ฐานภาษี และ VAT
6. เก็บสำเนาและบันทึกรายงานภาษีขายให้ครบถ้วน
แหล่งอ้างอิงทางการ
• ประมวลรัษฎากร มาตรา 85–86 กรมสรรพากร: https://www.rd.go.th/5208.html
• คำสั่งกรมสรรพากรที่ ป.86/2542: https://www.rd.go.th/3568.html
• คำสั่งกรมสรรพากรที่ ป.138/2553 เรื่องการขายทอดตลาดตามมาตรา 83/5: https://www.rd.go.th/42287.html
• คู่มือใบกำกับภาษี กรมสรรพากร: https://www.rd.go.th/fileadmin/user_upload/ebook/taxinvoice.pdf
• ระบบ e-Tax Invoice & e-Receipt กรมสรรพากร: https://etax.rd.go.th/
ตรวจทานข้อมูล ณ วันที่ 16 กันยายน 2569 บทความนี้เป็นข้อมูลทั่วไป การใช้กับกรณีเฉพาะควรพิจารณาลักษณะธุรกิจ จุดความรับผิด VAT และเอกสารประกอบทั้งหมด