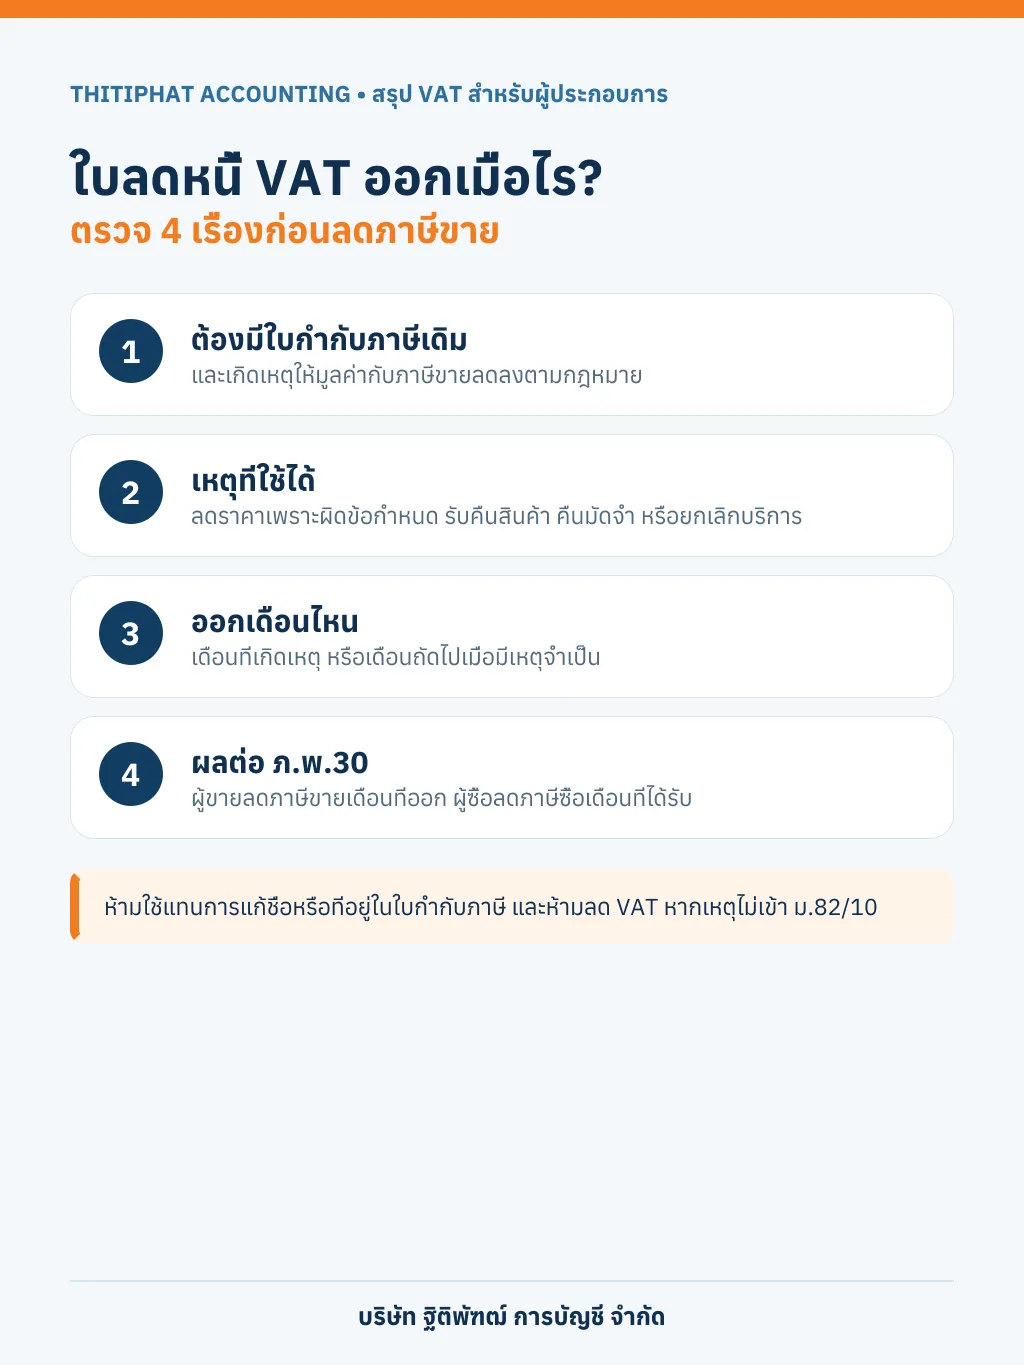
คำตอบสั้น ๆ: ผู้ประกอบการจดทะเบียน VAT ออกใบลดหนี้เพื่อลดภาษีขายได้เมื่อเคยขายสินค้าหรือให้บริการและออกใบกำกับภาษีแล้ว ต่อมามีเหตุที่ทำให้มูลค่าสินค้าหรือบริการและภาษีขายลดลงตามมาตรา 82/10 เช่น สินค้าชำรุดหรือขาดจำนวน คำนวณราคาสูงเกินจริง รับคืนสินค้า หรือยกเลิกบริการเพราะไม่ได้ให้บริการตามสัญญา ไม่ใช่เอกสารที่เลือกออกได้ทุกครั้งที่ต้องการลดหนี้ทางการค้า
เงื่อนไขก่อนออกใบลดหนี้ VAT
- ผู้ออกเป็นผู้ประกอบการจดทะเบียนที่คำนวณ VAT แบบภาษีขายหักภาษีซื้อตามมาตรา 82/3
- มีการขายสินค้าหรือให้บริการและออกใบกำกับภาษีตามมาตรา 86/4 หรือ 86/6 แล้ว
- ภายหลังเกิดเหตุที่กฎหมายกำหนด ทำให้ภาษีขายลดลงทั้งหมดหรือบางส่วน
- ออกใบลดหนี้และส่งมอบให้ผู้ซื้อหรือผู้รับบริการตามกำหนด
เหตุใดบ้างที่ออกใบลดหนี้ได้
| เหตุการณ์ | ตัวอย่าง |
|---|---|
| ลดราคาสินค้า | สินค้าผิดข้อกำหนด ชำรุด ขาดจำนวน หรือคำนวณราคาสูงกว่าจริง |
| ลดราคาบริการ | บริการผิดข้อกำหนด ขาดจำนวน หรือคำนวณราคาสูงกว่าจริง |
| รับสินค้าคืน | สินค้าชำรุด ไม่ตรงตัวอย่างหรือคำพรรณนา รวมถึงคืนหรือแลกเปลี่ยนตามข้อตกลงภายในเวลาอันสมควร |
| คืนเงินที่รับไว้ | คืนเงินล่วงหน้า เงินประกัน เงินมัดจำ หรือเงินจองตามข้อตกลงทางการค้า |
| จ่ายเงินชดเชย | ผู้ขายมีหน้าที่จ่ายชดเชยหรือเงินลักษณะเดียวกันตามข้อผูกพันในกฎหมาย |
| ยกเลิกบริการ | บริการบกพร่อง ผิดข้อกำหนด หรือไม่มีการให้บริการตามสัญญา |
กรณีที่ไม่ควรใช้ใบลดหนี้
- แก้ชื่อ ที่อยู่ หรือเลขประจำตัวผู้ซื้อผิด: ต้องพิจารณาวิธียกเลิกและออกใบกำกับภาษีฉบับใหม่ตามแนวปฏิบัติ ไม่ควรออกใบลดหนี้เพื่อแก้ข้อความอย่างเดียว
- ลดหนี้ทางการค้าที่ไม่เข้าเหตุ VAT: อาจออกเอกสารทางการค้าได้ แต่ไม่ได้แปลว่ามีสิทธิลดภาษีขาย
- ส่วนลดที่กำหนดไว้ตั้งแต่ขาย: ต้องดูว่าเป็นส่วนลดในฐานภาษีเดิมหรือเป็นเหตุภายหลังตามมาตรา 82/10 ไม่ควรออกใบลดหนี้โดยอัตโนมัติ
- หนี้เก็บไม่ได้: การเป็นหนี้สูญไม่ใช่เหตุออกใบลดหนี้ ต้องใช้หลักเกณฑ์หนี้สูญต่างหาก
ต้องออกเดือนไหน
มาตรา 86/10 ให้จัดทำใบลดหนี้ในเดือนภาษีที่เหตุการณ์เกิดขึ้น หากมีเหตุจำเป็นที่ออกไม่ทัน จึงออกได้ในเดือนภาษีถัดจากเดือนที่เกิดเหตุ ไม่ใช่เลือกย้อนหลังไปลดภาษีขายในเดือนของใบกำกับภาษีเดิมโดยไม่มีฐานกฎหมาย
ใบลดหนี้ต้องมีรายการอะไร
- คำว่า “ใบลดหนี้” ในที่เห็นได้เด่นชัด
- ชื่อ ที่อยู่ และเลขประจำตัวผู้เสียภาษีของผู้ออก รวมข้อมูลสาขาตามกรณี
- ชื่อและที่อยู่ของผู้ซื้อหรือผู้รับบริการ รวมเลขประจำตัวผู้เสียภาษีและสาขาเมื่อกฎหมายกำหนด
- วันเดือนปีที่ออกใบลดหนี้
- เลขที่ใบกำกับภาษีเดิม เลขเล่มถ้ามี มูลค่าเดิม มูลค่าที่ถูกต้อง ผลต่าง และ VAT ที่คืน
- คำอธิบายสั้น ๆ ถึงสาเหตุที่ออก
- ข้อความอื่นตามประกาศอธิบดีกรมสรรพากร
ผู้ขายและผู้ซื้อลง ภ.พ.30 อย่างไร
| ฝ่าย | ผลในเดือนภาษี |
|---|---|
| ผู้ขาย/ผู้ให้บริการ | นำ VAT ตามใบลดหนี้หักออกจากภาษีขายในเดือนที่ออกใบลดหนี้ |
| ผู้ซื้อ/ผู้รับบริการ | นำ VAT ตามใบลดหนี้หักออกจากภาษีซื้อในเดือนที่ได้รับใบลดหนี้ |
ตัวอย่าง: บริษัทขายสินค้า 100,000 บาท VAT 7,000 บาท ต่อมาพบสินค้าชำรุดและตกลงลดราคา 20,000 บาทในเดือนถัดไป ผู้ขายออกใบลดหนี้ฐานภาษี 20,000 บาท VAT 1,400 บาท แล้วลดภาษีขายในเดือนที่ออก ส่วนผู้ซื้อลดภาษีซื้อ 1,400 บาทในเดือนที่ได้รับเอกสาร
เอกสารที่ควรเก็บ
- ใบกำกับภาษีเดิมและใบลดหนี้ที่อ้างอิงกันได้
- บันทึกรับคืนสินค้า ใบตรวจสภาพ หรือหลักฐานบริการบกพร่อง
- ข้อตกลงลดราคา หนังสือยกเลิกสัญญา หรือหลักฐานคืนเงิน
- หลักฐานส่งมอบใบลดหนี้และรายงานภาษีขาย/ภาษีซื้อ
- หลักฐานอนุมัติและการบันทึกบัญชี
หากออกโดยไม่มีสิทธิ อาจเกิดอะไรขึ้น
ผู้ขายอาจไม่มีสิทธิลดภาษีขาย ต้องชำระ VAT ที่ขาดพร้อมเงินเพิ่มและเบี้ยปรับตามข้อเท็จจริง และมาตรา 86/13 อาจทำให้ผู้ที่ออกเอกสารโดยไม่มีสิทธิต้องรับผิดใน VAT ที่แสดงไว้ตามข้อเท็จจริงและแนวข้อหารือ ผู้ซื้อก็มีความเสี่ยงปรับปรุงภาษีซื้อผิดเดือนหรือผิดจำนวน จึงควรตรวจเหตุและหลักฐานก่อนออกทุกครั้ง
แหล่งอ้างอิงทางการ
• ประมวลรัษฎากร มาตรา 86/10 และ 86/13
• คำสั่งกรมสรรพากรที่ ป.80/2542
• ประกาศอธิบดีกรมสรรพากรเกี่ยวกับ VAT ฉบับที่ 201
• ข้อหารือกรมสรรพากรเลขที่ 0811/พ.7827
• ที่มาบทความเดิมของเพจ วันที่ 21 กุมภาพันธ์ 2567: https://www.facebook.com/acctphat
คำค้นที่เกี่ยวข้อง: ใบลดหนี้ VAT, ใบลดหนี้ออกเมื่อไร, คืนสินค้าต้องออกใบลดหนี้ไหม, ใบลดหนี้ลง ภ.พ.30 เดือนไหน, ออกใบลดหนี้ย้อนหลัง, ใบลดหนี้ต้องมีอะไรบ้าง
ตรวจสอบข้อมูล ณ วันที่ 29 กันยายน 2569 บทความนี้เป็นข้อมูลทั่วไป ต้องพิจารณาเหตุที่ทำให้มูลค่าลดลง ข้อตกลง เอกสาร และช่วงเวลาที่เหตุการณ์เกิดขึ้นเป็นรายกรณี