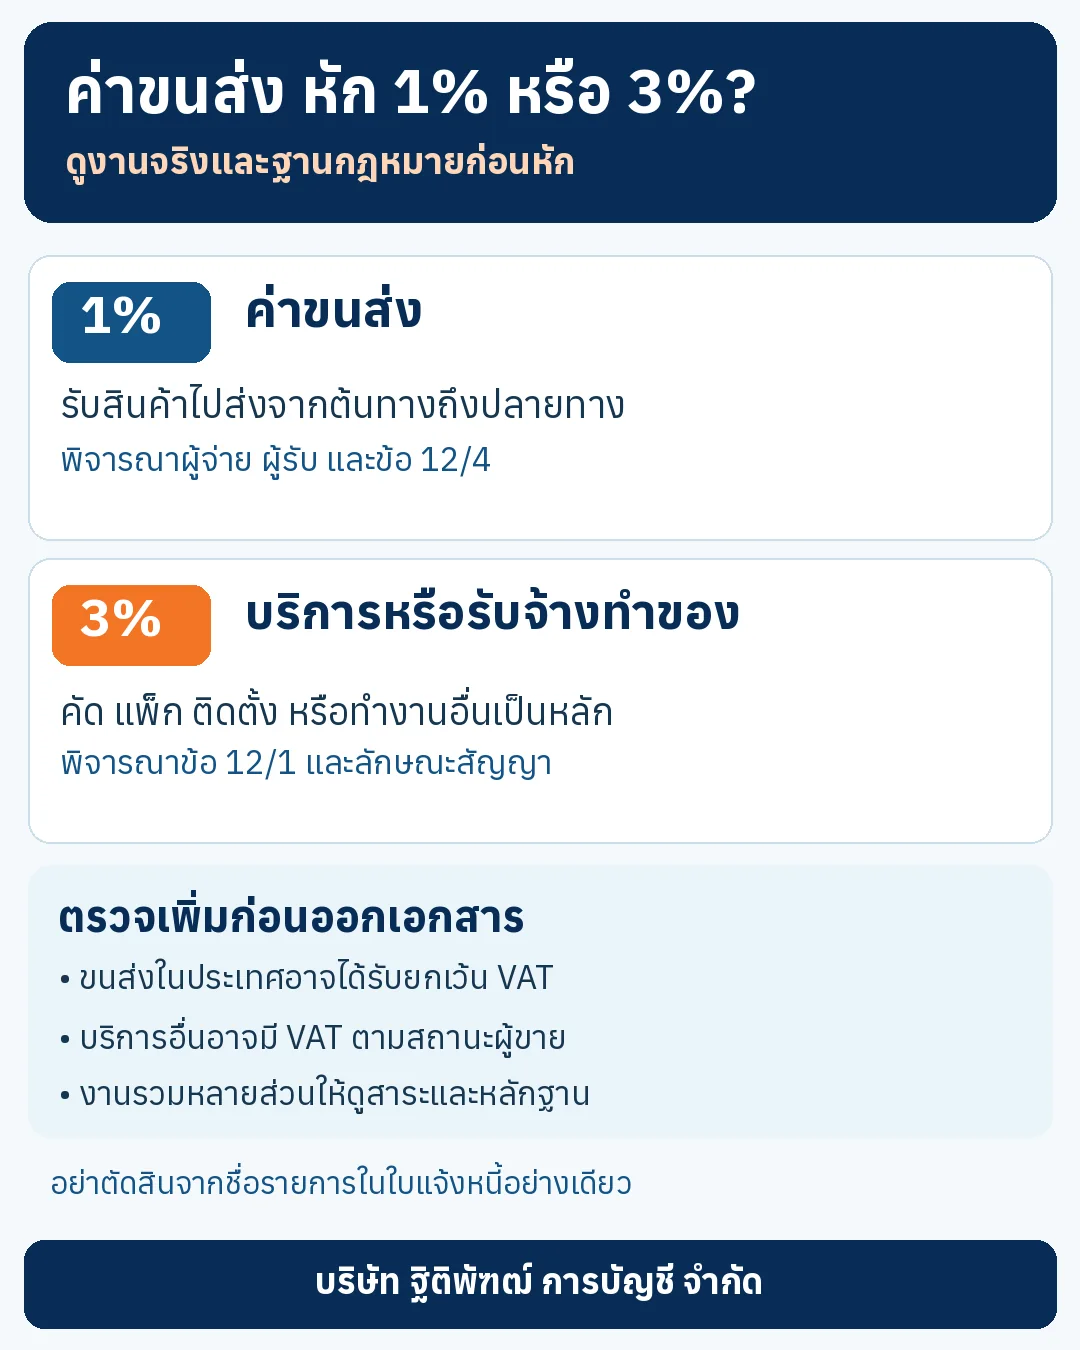
คำตอบสั้น ๆ: ถ้าหน้าที่หลักตามสัญญาคือรับสินค้าแล้วนำจากต้นทางไปส่งปลายทาง ค่าตอบแทนโดยหลักเป็น ค่าขนส่ง หักภาษี ณ ที่จ่าย 1% แต่ถ้าเนื้องานหลักเป็นการทำงานให้สำเร็จหรือมีบริการอื่นเป็นสาระสำคัญ เช่น คัด แพ็ก แปรรูป ติดตั้ง หรือบริหารคลัง อาจเป็น ค่าบริการหรือรับจ้างทำของ หัก 3% ต้องพิจารณาข้อเท็จจริงและสัญญา ไม่ใช่ดูเฉพาะชื่อในใบแจ้งหนี้
ตารางสรุป 1% กับ 3%
| ลักษณะเงินได้ | อัตราหัก ณ ที่จ่าย | VAT โดยทั่วไป |
|---|---|---|
| ขนส่งสินค้าในราชอาณาจักร | 1% | ยกเว้น VAT |
| บริการอื่นหรือรับจ้างทำของ | 3% | VAT 7% เมื่อผู้ให้บริการอยู่ในระบบ VAT |
| ขนส่งรวมบริการอื่นและแยกค่าตอบแทนได้ | พิจารณาแยกตามแต่ละส่วน | ส่วนขนส่งอาจยกเว้น ส่วนบริการอื่นเสีย VAT |
| ขนส่งรวมบริการอื่นแต่แยกไม่ได้ | พิจารณาสาระสำคัญของสัญญา | มีความเสี่ยงถูกถือเป็นบริการที่เสีย VAT ทั้งจำนวน |
ตารางนี้เป็นหลักทั่วไปสำหรับผู้จ่ายที่เป็นบริษัท ห้างหุ้นส่วนนิติบุคคล หรือนิติบุคคลอื่น และผู้รับเป็นบุคคลธรรมดาหรือบริษัทที่อยู่ในประเทศไทย กรณีผู้รับต่างประเทศ หน่วยงานของรัฐ หรือการขนส่งระหว่างประเทศต้องตรวจบทเฉพาะเพิ่มเติม
กฎหมายหัก ณ ที่จ่ายกำหนดอย่างไร
คำสั่งกรมสรรพากรที่ ท.ป.4/2528 ข้อ 12/4 กำหนดให้บริษัทหรือห้างหุ้นส่วนนิติบุคคลหรือนิติบุคคลอื่นที่จ่ายค่าขนส่งแก่บุคคลธรรมดาหรือบริษัทที่ประกอบกิจการในประเทศไทย หักภาษี ณ ที่จ่าย 1% โดยไม่รวมค่าโดยสารสำหรับการขนส่งสาธารณะ ส่วนค่าบริการอื่นตามข้อ 12/1 โดยทั่วไปหัก 3%
เกณฑ์ 1,000 บาท: การจ่ายที่อยู่ในบังคับต้องหักภาษีต้องมีจำนวนตามสัญญารายหนึ่ง ๆ ตั้งแต่ 1,000 บาทขึ้นไป แม้แบ่งจ่ายแต่ละครั้งต่ำกว่า 1,000 บาทก็ยังต้องหัก หากยอดตามสัญญาถึงเกณฑ์
ข้อควรอัปเดตสำหรับปี 2569: อัตราลดเหลือ 1% สำหรับบริการบางประเภทที่นำส่งผ่านระบบ e-Withholding Tax ตามมาตรการเดิมสิ้นสุดวันที่ 31 ธันวาคม 2568 แล้ว จึงไม่ควรใช้ข้อความเก่าว่า “ค่าบริการ e-WHT หัก 1%” กับการจ่ายในปี 2569 โดยอัตโนมัติ
ใช้หลักอะไรแยก “ขนส่ง” ออกจาก “บริการ”
- ดูวัตถุประสงค์หลักของสัญญา: ลูกค้าจ้างให้เคลื่อนย้ายสินค้า หรือจ้างให้เกิดผลงานอื่น
- ดูขอบเขตความรับผิด: ผู้รับจ้างรับผิดหลักต่อการรับของ การเดินทาง และการส่งมอบ หรือรับผิดต่อการคัด แพ็ก ผลิต ติดตั้ง หรือจัดการสินค้า
- ดูการคิดราคา: คิดต่อเที่ยว ระยะทาง น้ำหนัก หรือปริมาตร มักสนับสนุนลักษณะขนส่ง แต่ไม่ใช่ข้อสรุปเด็ดขาด
- ดูบริการประกอบ: การยกขึ้นลงตามปกติ การรักษาอุณหภูมิระหว่างทาง หรือการติดตามสถานะ อาจเป็นเพียงส่วนประกอบของการขนส่ง แต่ถ้ามีคลังสินค้า คัดแยก บรรจุ แปรรูป หรือพิธีการต่าง ๆ เป็นงานสำคัญ ต้องแยกพิจารณา
- ดูเอกสารจริง: สัญญา ใบเสนอราคา ใบสั่งงาน ใบส่งของ หลักฐานรับมอบ เส้นทาง และใบแจ้งหนี้ควรสอดคล้องกัน
รถควบคุมอุณหภูมิ หัก 1% หรือ 3%
การใช้รถห้องเย็นหรือรถควบคุมอุณหภูมิ ไม่ทำให้ค่าขนส่งกลายเป็นค่าบริการ 3% โดยตัวมันเอง หากหน้าที่หลักยังคงเป็นการขนสินค้าไปส่งปลายทาง และการควบคุมอุณหภูมิเป็นเงื่อนไขเพื่อรักษาสภาพสินค้าระหว่างขนส่ง ย่อมมีน้ำหนักว่าเป็นค่าขนส่ง 1%
แต่ถ้าผู้รับจ้างต้องรับสินค้าเข้าคลัง แช่เย็นเป็นช่วงเวลาหนึ่ง คัดคุณภาพ บรรจุใหม่ แปรรูป หรือบริหารสต็อกก่อนส่ง งานเหล่านี้อาจเป็นบริการแยกต่างหาก ควรแยกรายการและค่าตอบแทนในสัญญากับใบแจ้งหนี้ให้ชัด มิฉะนั้นอาจเกิดข้อโต้แย้งว่าค่าตอบแทนทั้งหมดเป็นค่าบริการ
VAT ต้องพิจารณาแยกจากอัตราหัก ณ ที่จ่าย
มาตรา 81(1)(ณ) แห่งประมวลรัษฎากรยกเว้น VAT สำหรับการให้บริการขนส่งในราชอาณาจักร แต่บริการอื่นที่เพิ่มจากการขนส่ง เช่น บรรจุหีบห่อหรือดำเนินพิธีการ ไม่ได้รับยกเว้นเพียงเพราะเรียกเก็บในใบแจ้งหนี้เดียวกัน
ข้อหารือกรมสรรพากรเลขที่ 0702/พ./1416 วางแนวว่า หากแยกค่าขนส่งออกจากบริการอื่นได้ ส่วนขนส่งในประเทศได้รับยกเว้น VAT และส่วนบริการอื่นเสีย VAT แต่หากให้บริการหลายอย่างรวมกันและไม่สามารถแยกค่าตอบแทนได้ อาจต้องเสีย VAT 7% ทั้งจำนวนตามข้อเท็จจริง
อีกกรณีที่ต้องระวัง: ผู้ขายสินค้าเรียกเก็บ “ค่าจัดส่ง” จากผู้ซื้อ ไม่ได้แปลว่าผู้ขายประกอบกิจการขนส่งเสมอไป หากเป็นค่าใช้จ่ายที่เกี่ยวเนื่องกับการขายสินค้า จำนวนดังกล่าวอาจต้องรวมเป็นฐาน VAT ของการขาย จึงต้องดูคู่สัญญาและลักษณะรายการจริง
ตัวอย่างการตัดสินใจ
| สถานการณ์ | แนวพิจารณา |
|---|---|
| จ้างรถบรรทุกขนสินค้าจากเชียงรายไปกรุงเทพฯ คิดต่อเที่ยว | ค่าขนส่ง 1% และขนส่งในประเทศได้รับยกเว้น VAT |
| จ้างรถห้องเย็นรับผลไม้ไปส่ง โดยต้องรักษาอุณหภูมิตลอดทาง | โดยหลักยังเป็นค่าขนส่ง 1% หากไม่มีงานอื่นเป็นสาระสำคัญ |
| ผู้รับจ้างรับของเข้าคลัง คัด แพ็ก ติดฉลาก และจัดส่ง | ควรแยกค่าขนส่งออกจากค่าคลังและค่าบริการ ส่วนบริการโดยทั่วไปหัก 3% และเสีย VAT |
| จ้างประกอบหรือติดตั้งสินค้าแล้วนำไปส่งลูกค้า | สาระหลักอาจเป็นรับจ้างทำของหรือบริการ 3% ไม่ใช่เปลี่ยนเป็น 1% เพียงเพราะมีการขนส่ง |
| ร้านขายสินค้าคิดค่าจัดส่งเพิ่มในใบกำกับภาษี | อาจเป็นส่วนหนึ่งของฐาน VAT จากการขายสินค้า ไม่ใช่ค่าขนส่งที่ได้รับยกเว้นโดยอัตโนมัติ |
เอกสารที่ควรเก็บก่อนเลือกอัตรา
- สัญญาหรือใบสั่งงานที่ระบุต้นทาง ปลายทาง สินค้า และหน้าที่ของผู้รับจ้าง
- ใบเสนอราคาและใบแจ้งหนี้ที่แยกค่าขนส่งออกจากค่าบริการอื่น
- ใบส่งของ หลักฐานรับมอบ เลขทะเบียนรถ เส้นทาง หรือรายงานติดตามการขนส่ง
- ใบอนุญาตหรือข้อมูลการประกอบกิจการขนส่งของผู้รับจ้าง หากเกี่ยวข้อง
- หนังสือรับรองหัก ณ ที่จ่ายและหลักฐานนำส่ง ภ.ง.ด.3 หรือ ภ.ง.ด.53
ถ้าหักผิดหรือคิด VAT ผิด อาจเกิดอะไรขึ้น
- หักต่ำกว่าที่ควร: ผู้จ่ายอาจต้องรับผิดชำระภาษีที่ขาด พร้อมเงินเพิ่มตามกฎหมาย แม้ภายหลังจะเรียกคืนจากผู้รับได้ยาก
- หักสูงเกินไป: กระทบกระแสเงินสดของผู้รับและต้องแก้หนังสือรับรองหรือขอคืนภาษี
- ยกเว้น VAT ผิด: ผู้ให้บริการอาจถูกประเมิน VAT พร้อมเบี้ยปรับและเงินเพิ่ม
- คิด VAT ในกิจการที่ได้รับยกเว้น: เอกสารอาจไม่ใช่ใบกำกับภาษีที่ผู้ซื้อใช้เป็นภาษีซื้อได้ และผู้ขายอาจมีภาระจากการออกเอกสารไม่ถูกต้อง
เช็กลิสต์สั้น ๆ ก่อนจ่าย
- อ่านเนื้องานจริง ไม่ยึดชื่อรายการอย่างเดียว
- แยกค่าขนส่งและค่าบริการอื่นตั้งแต่สัญญา
- ตรวจยอดตามสัญญาว่าถึง 1,000 บาทหรือไม่
- เลือกแบบนำส่งตามประเภทผู้รับ
- ตรวจ VAT แยกจากเรื่องหัก ณ ที่จ่ายทุกครั้ง
แหล่งอ้างอิงทางการ
• คำสั่งกรมสรรพากรที่ ท.ป.4/2528 ข้อ 12/1, 12/4 และ 12/7: https://www.rd.go.th/3479.html
• ประมวลรัษฎากร มาตรา 81(1)(ณ) เรื่องยกเว้น VAT สำหรับขนส่งในราชอาณาจักร: https://www.rd.go.th/5206.html
• ข้อหารือกรมสรรพากรเลขที่ 0702/พ./1416 เรื่องขนส่งและบริการอื่น: https://www.rd.go.th/48442.html
• ข้อหารือกรมสรรพากรเลขที่ 0811/พ.13519 เรื่องขนส่งทางรถยนต์: https://www.rd.go.th/23190.html
• โพสต์เดิมของเพจ: https://www.facebook.com/acctphat/posts/416784470906999/
คำค้นที่เกี่ยวข้อง: ค่าขนส่งหักกี่เปอร์เซ็นต์, หัก ณ ที่จ่ายค่าขนส่ง 1%, ค่าบริการขนส่ง 3%, รถห้องเย็น VAT, ค่าขนส่งมี VAT ไหม, รับจ้างทำของกับขนส่งต่างกันอย่างไร
ตรวจสอบข้อมูลล่าสุด ณ วันที่ 25 กันยายน 2569 บทความนี้เป็นข้อมูลทั่วไป การวินิจฉัยต้องดูสัญญา ขอบเขตงาน คู่สัญญา และเอกสารประกอบของแต่ละรายการ หากมีบริการหลายประเภทในสัญญาเดียวควรให้ผู้ทำบัญชีหรือที่ปรึกษาภาษีตรวจสอบก่อนออกเอกสารและจ่ายเงิน