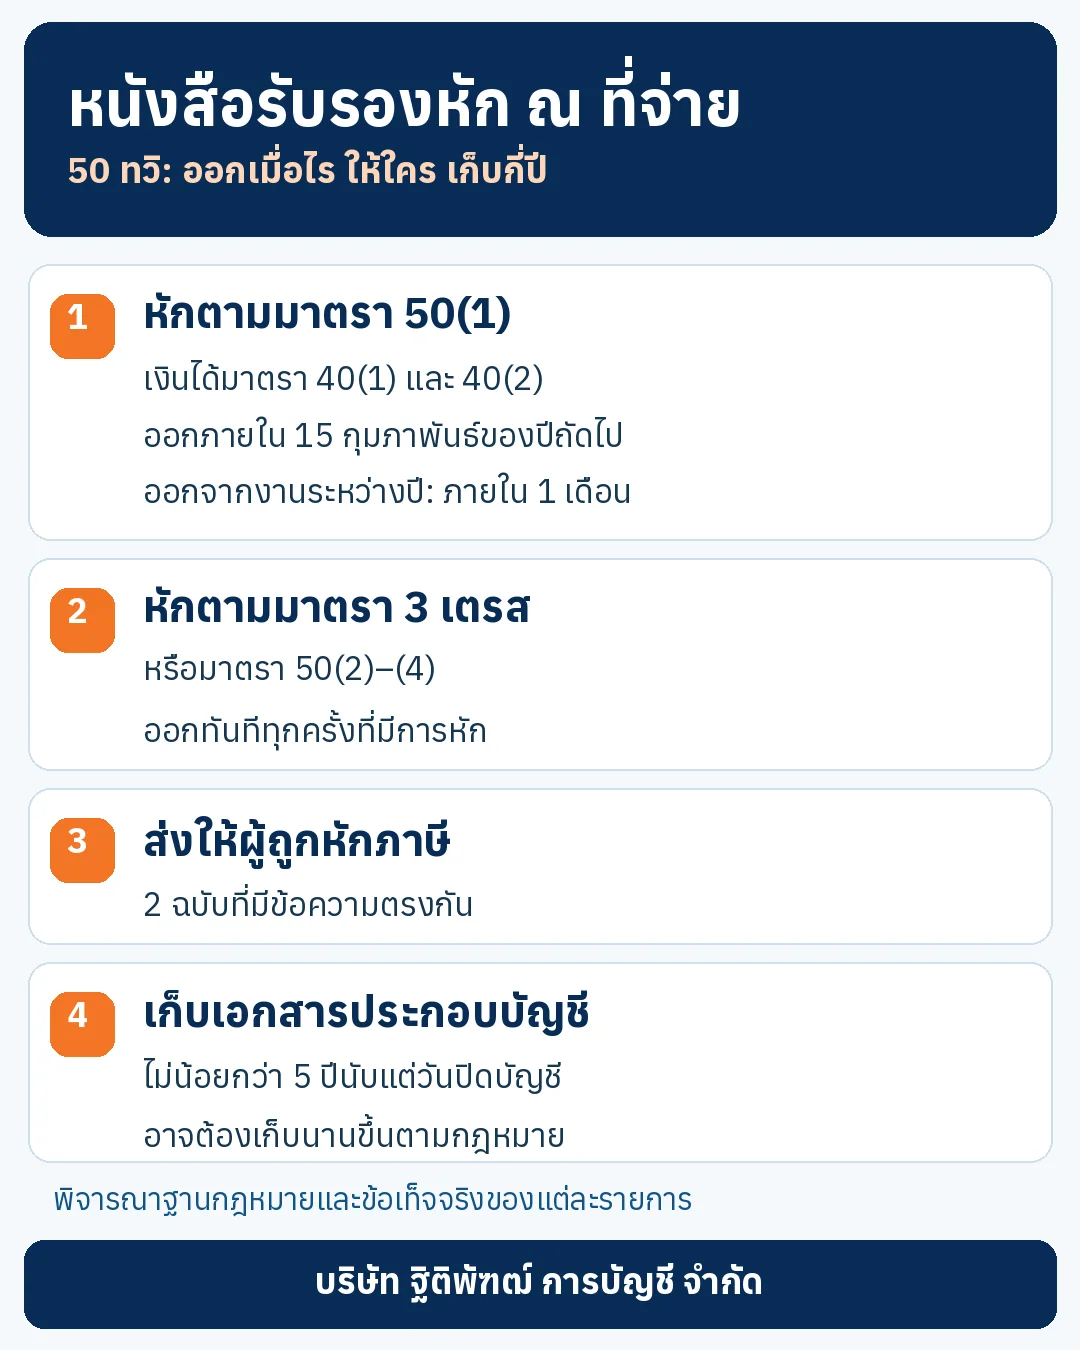
คำตอบสั้น ๆ: ผู้จ่ายเงินที่มีหน้าที่หักภาษี ณ ที่จ่ายต้องออกหนังสือรับรองให้ผู้ถูกหักภาษี ตามมาตรา 50 ทวิ เมื่อหักภาษีตามมาตรา 3 เตรส หรือมาตรา 50(2)–(4) ต้องออกทันทีทุกครั้งที่มีการหัก ส่วนกรณีตามมาตรา 50(1) ซึ่งครอบคลุมเงินได้มาตรา 40(1) และ 40(2) ให้ออกภายในวันที่ 15 กุมภาพันธ์ของปีถัดไป หรือภายในหนึ่งเดือนนับแต่วันที่ผู้ถูกหักภาษีออกจากงานระหว่างปีตามเงื่อนไขในมาตรา 50 ทวิ (2) ต้องพิจารณาประเภทเงินได้และข้อเท็จจริงของการจ่ายแต่ละครั้ง
หนังสือรับรอง 50 ทวิคืออะไร
เป็นหลักฐานว่าผู้จ่ายเงินได้หักภาษีจากผู้รับเงินไว้เท่าใด ผู้รับใช้ตรวจสอบและเครดิตภาษีในแบบของตน ส่วนผู้จ่ายใช้กระทบยอดกับแบบ ภ.ง.ด.1 ภ.ง.ด.3 หรือ ภ.ง.ด.53 และหลักฐานนำส่งภาษี หนังสือรับรองไม่ใช่ใบเสร็จรับเงินของกรมสรรพากร และการออกหนังสือไม่ได้ทดแทนหน้าที่นำส่งภาษี
ต้องออกเมื่อไร
| ประเภทการจ่าย | กำหนดออกหนังสือรับรอง |
|---|---|
| กรณีหักตามมาตรา 50(1): เงินได้มาตรา 40(1) และ 40(2) | ภายใน 15 กุมภาพันธ์ของปีถัดไป หรือภายใน 1 เดือนนับแต่วันที่ผู้ถูกหักออกจากงานระหว่างปีตามมาตรา 50 ทวิ (2) |
| กรณีหักตามมาตรา 3 เตรส หรือมาตรา 50(2)–(4) | ออกทันทีทุกครั้งที่มีการหักภาษี ณ ที่จ่าย ตามมาตรา 50 ทวิ (1) และ (3) |
| กรณีได้รับอนุมัติหรือผ่อนผันให้จัดทำรายละเอียดรวม | ทำได้เฉพาะตามเงื่อนไขของการอนุมัติ ไม่ใช่สิทธิทั่วไปของทุกกิจการ |
ข้อควรระวัง: กำหนดวันที่ 15 กุมภาพันธ์ผูกกับฐานกฎหมายที่หักตามมาตรา 50(1) ซึ่งอาจเป็นเงินได้ 40(1) หรือ 40(2) ไม่ควรตัดสินจากชื่อเรียกว่าค่าจ้างหรือค่าบริการอย่างเดียว หากหักตามมาตรา 3 เตรส หรือมาตรา 50(2)–(4) โดยทั่วไปต้องออกทันทีทุกครั้งที่หัก
วันที่ในหนังสือควรเป็นวันใด
ช่องวัน เดือน หรือปีภาษีที่จ่ายเงินได้ต้องสะท้อนวันที่จ่ายและเกิดหน้าที่หักจริง ไม่ใช่วันที่นำส่งแบบหรือวันที่ผู้รับมาขอเอกสารภายหลัง ตัวอย่างเช่น จ่ายค่าบริการวันที่ 28 กันยายนและหักภาษีวันเดียวกัน แต่ยื่น ภ.ง.ด.53 ในเดือนตุลาคม วันที่รายการจ่ายยังเป็น 28 กันยายน
ต้องออกให้ใครและกี่ฉบับ
มาตรา 50 ทวิกำหนดให้ออกแก่ผู้ถูกหักภาษีสองฉบับที่มีข้อความตรงกัน เพื่อใช้เป็นหลักฐานเครดิตภาษี ผู้จ่ายควรเก็บสำเนาและหลักฐานที่เชื่อมโยงกับใบแจ้งหนี้ ใบเสร็จ หลักฐานโอน และแบบนำส่ง การส่งเป็นไฟล์อิเล็กทรอนิกส์ควรทำให้ตรวจสอบแหล่งที่มา ความครบถ้วน และการส่งถึงผู้รับได้
ตัวอย่างที่พบบ่อย
- ค่าบริการ 10,000 บาท หัก 3%: ออกหนังสือรับรองเมื่อจ่ายและหัก 300 บาท ไม่ต้องรอใบเสร็จนำส่งจากกรมสรรพากร
- จ่ายด้วยเช็ค: ต้องพิจารณาวันที่ส่งมอบเช็คและข้อเท็จจริงที่ผู้รับมีสิทธิได้รับเงิน ไม่ใช่เลือกวันที่หน้าเช็คเพื่อเลื่อนหน้าที่โดยไม่มีเหตุ
- แบ่งจ่ายหลายงวด: หากแต่ละงวดเกิดการจ่ายและหักภาษี ควรออกตามแต่ละครั้ง เว้นแต่ได้รับผ่อนผันตามกฎหมาย
- พนักงานลาออกเดือนมิถุนายน: ออกภายในหนึ่งเดือนนับแต่วันออกจากงาน ไม่ต้องรอถึงเดือนกุมภาพันธ์ปีถัดไป
ถ้าผู้รับทำต้นฉบับหาย
ผู้จ่ายสามารถออกใบแทนโดยใช้ข้อมูลตรงกับฉบับเดิมและระบุว่าเป็นใบแทน ไม่ควรสร้างรายการจ่ายใหม่หรือเปลี่ยนวันที่และยอดภาษี ควรเก็บคำขอและหลักฐานการออกใบแทนไว้ตรวจสอบเพื่อป้องกันการใช้เครดิตซ้ำ
ควรเก็บเอกสารกี่ปี
ในทางปฏิบัติควรเก็บสำเนาหนังสือรับรอง แบบนำส่ง ใบเสร็จกรมสรรพากร และหลักฐานจ่ายเงินไม่น้อยกว่า 5 ปีนับแต่วันปิดบัญชี หากเป็นเอกสารที่ต้องใช้ประกอบการลงบัญชีตามพระราชบัญญัติการบัญชี พ.ศ. 2543 มาตรา 14 ซึ่งอาจต้องเก็บเกิน 5 ปีแต่ไม่เกิน 7 ปีตามประกาศที่ออกโดยอาศัยมาตรานั้น และเก็บนานกว่านั้นเมื่อยังมีเหตุทางภาษี ข้อพิพาท หรือกฎหมายอื่นที่เกี่ยวข้อง ไม่ควรนับจากวันที่สแกนเอกสาร
ผลที่อาจเกิดขึ้นหากไม่ออกหรือออกผิด
- ผู้รับเงินอาจใช้เครดิตภาษีไม่ได้หรือถูกขอหลักฐานเพิ่มเติม
- ยอดหนังสือรับรองอาจไม่ตรงกับ ภ.ง.ด. และบัญชีพิเศษหัก ณ ที่จ่าย
- ผู้จ่ายอาจมีความรับผิดจากการไม่ปฏิบัติตามหน้าที่ รวมถึงภาษี เงินเพิ่ม และโทษตามข้อเท็จจริง
- เอกสารซ้ำหรือวันที่ผิดอาจทำให้เกิดความเสี่ยงใช้เครดิตภาษีซ้ำ
เช็กลิสต์ก่อนส่งให้ผู้รับ
- ชื่อ ที่อยู่ และเลขประจำตัวผู้เสียภาษีของทั้งสองฝ่ายถูกต้อง
- ประเภทเงินได้และอัตราหักถูกต้อง
- วันที่จ่ายและยอดฐานภาษีตรงกับหลักฐาน
- ยอดภาษีตรงกับแบบนำส่ง
- ลงชื่อหรือรับรองเอกสารตามรูปแบบที่ใช้
- เก็บสำเนาและหลักฐานการส่งมอบ
แหล่งอ้างอิงทางการ
• ประมวลรัษฎากร มาตรา 50 ทวิ และบทบัญญัติที่เกี่ยวข้อง
• ข้อหารือกรมสรรพากร กค 0702/3544 ลงวันที่ 26 มิถุนายน 2566
• พระราชบัญญัติการบัญชี พ.ศ. 2543 มาตรา 14
คำค้นที่เกี่ยวข้อง: ใบ 50 ทวิ ออกเมื่อไร, หนังสือรับรองหัก ณ ที่จ่าย, 50 ทวิหาย, วันที่ในใบหัก ณ ที่จ่าย, เก็บเอกสารหัก ณ ที่จ่ายกี่ปี
ตรวจสอบข้อมูล ณ วันที่ 28 กันยายน 2569 บทความนี้เป็นข้อมูลทั่วไป กรณีตัวแทนหักภาษี การจ่ายผ่านแพลตฟอร์ม หรือการได้รับอนุมัติให้จัดทำรายละเอียดรวม ต้องตรวจเงื่อนไขเฉพาะเพิ่มเติม