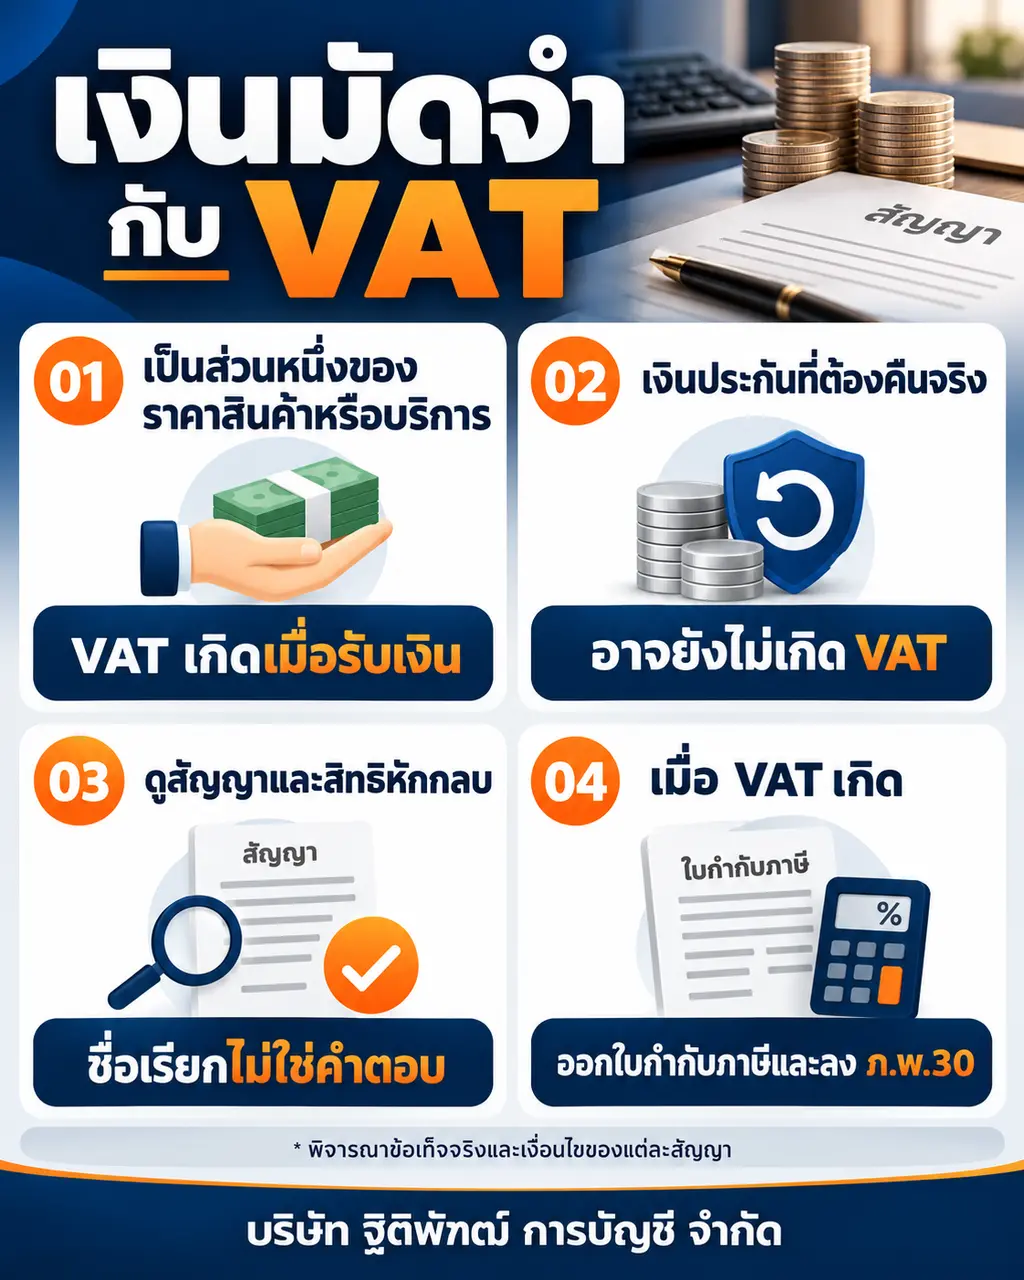
คำตอบสั้น ๆ: ถ้าเงินที่รับเป็นส่วนหนึ่งของราคาสินค้าหรือค่าบริการ ผู้ประกอบการจดทะเบียน VAT โดยทั่วไปต้องนำจำนวนที่ได้รับมาเสีย VAT ในเดือนที่รับเงิน แม้จะเรียกว่าเงินมัดจำ เงินจอง หรือเงินประกัน แต่เงินประกันบางประเภทที่ต้องคืนจริงและเข้าเงื่อนไขเฉพาะอาจไม่อยู่ภายใต้หลักดังกล่าว จึงต้องดูเนื้อหาของสัญญาและข้อเท็จจริง ไม่ใช่ดูชื่อบัญชีเพียงอย่างเดียว
ชื่อเรียกไม่ใช่คำตอบ ต้องดูสิทธิและหน้าที่ตามสัญญา
คำสั่งกรมสรรพากรที่ ป.73/2541 ครอบคลุมเงินจ่ายล่วงหน้า เงินประกัน เงินมัดจำ เงินจอง และเงินอื่นในลักษณะเดียวกัน หากเงินนั้นเกี่ยวข้องกับราคาขายสินค้าหรือค่าบริการ ย่อมมีผลต่อฐาน VAT ตามจุดความรับผิดของธุรกรรมนั้น การเขียนใบรับว่า “เงินประกัน” จึงไม่ทำให้หลุดจาก VAT โดยอัตโนมัติ
| ลักษณะเงินที่รับ | แนวพิจารณา VAT | เอกสารสำคัญ |
|---|---|---|
| เงินล่วงหน้าค่าสินค้า | เมื่อรับชำระก่อนส่งมอบ ความรับผิดเกิดตามจำนวนที่รับตามมาตรา 78(1) | สัญญา ใบรับเงิน ใบกำกับภาษี และหลักฐานรับชำระ |
| เงินล่วงหน้าค่าบริการ | โดยทั่วไปความรับผิดเกิดเมื่อรับชำระตามมาตรา 78/1(1) | ขอบเขตบริการ ใบแจ้งหนี้ ใบกำกับภาษี และ Statement |
| เงินประกันที่นำไปหักราคาหรือค่าบริการได้ | มีน้ำหนักว่าเป็นส่วนหนึ่งของค่าตอบแทน จึงอาจเกิด VAT เมื่อรับเงิน | ข้อกำหนดการหักกลบ การริบ และการคืนเงิน |
| เงินประกันที่ต้องคืนจริง | อาจไม่อยู่ภายใต้หลักทั่วไปเฉพาะเมื่อเข้าเงื่อนไขตามคำสั่งหรือข้อเท็จจริงรองรับ | สัญญาที่ระบุการคืน หลักฐานแยกบัญชี และหลักฐานคืนจริง |
ขายสินค้า: รับเงินก่อนส่งมอบก็เกิด VAT ตามส่วนที่รับ
มาตรา 78(1) กำหนดจุดความรับผิดหลักเมื่อส่งมอบสินค้า แต่หากมีการโอนกรรมสิทธิ์ รับชำระราคา หรือออกใบกำกับภาษีก่อนส่งมอบ ความรับผิดเกิดเมื่อมีการกระทำนั้นตามส่วนที่เกิดก่อน ดังนั้นร้านค้ารับเงินจองหรือเงินมัดจำที่นำไปหักราคาสินค้า 30,000 บาทก่อนส่งมอบ ต้องออกใบกำกับภาษีสำหรับเงิน 30,000 บาทในวันที่รับเงิน แล้วออกเอกสารสำหรับส่วนที่เหลือเมื่อจุดความรับผิดของส่วนนั้นเกิด ไม่ออก VAT ซ้ำจากยอดที่เคยเสียแล้ว
ให้บริการ: รับเงินล่วงหน้ามักเกิด VAT เมื่อรับชำระ
มาตรา 78/1(1) และคำสั่ง ป.73/2541 ให้ถือว่าความรับผิดของการให้บริการทั่วไปเกิดเมื่อได้รับชำระราคา เว้นแต่ได้ออกใบกำกับภาษีหรือใช้บริการก่อน ก็เกิดตามส่วนที่กระทำก่อน ตัวอย่างเช่น รับค่าที่ปรึกษาล่วงหน้า 53,500 บาทซึ่งเป็นราคารวม VAT ต้องแยกฐานภาษี 50,000 บาทและ VAT 3,500 บาทในเดือนที่รับเงิน แม้งานจะเริ่มเดือนถัดไป
ข้อยกเว้นและกรณีที่ต้องระวัง
- มัดจำภาชนะบรรจุสินค้า: ต้องเป็นธรรมเนียมทางธุรกิจและคืนเงินทันทีเมื่อคืนภาชนะโดยไม่มีเงื่อนไข จึงไม่อยู่ภายใต้ข้อ 1 และข้อ 2 ของคำสั่ง ป.73/2541 แต่เงินชดใช้กรณีภาชนะชำรุดหรือสูญหายต้องพิจารณาแยก
- เงินประกันการเช่าอสังหาริมทรัพย์: คำสั่งกำหนดเงื่อนไขเรื่องธรรมเนียมธุรกิจ การคืนเมื่อสัญญาสิ้นสุด จำนวนไม่เกิน 3–6 เท่าของค่าเช่ารายเดือน และอายุสัญญาไม่เกิน 3 ปี ขณะเดียวกันค่าเช่าอสังหาริมทรัพย์เป็นกิจการยกเว้น VAT ตามมาตรา 81(1)(ต) แต่บริการอื่นที่เรียกเก็บร่วมกันต้องแยกข้อเท็จจริง
- เงินประกันผลงาน: เงินที่ผู้ว่าจ้างหักจากค่างวดไม่ทำให้มูลค่างานลดลง ผู้รับจ้างต้องพิจารณา VAT จากมูลค่างานเต็มตามจุดความรับผิด และเมื่อได้รับคืนเงินประกันผลงานไม่เสีย VAT ซ้ำ
- เงินมัดจำที่คืนภายหลัง: หากเคยนำส่ง VAT แล้วและภายหลังคืนตามข้อตกลง ต้องพิจารณาออกใบลดหนี้ตามมาตรา 86/10 และปรับภาษีตามมาตรา 82/10 ไม่ควรลบรายการเดิมหรือออกเพียงใบสำคัญจ่าย
ตัวอย่างที่มักเข้าใจผิด
- เรียกเงินประกันแต่หักเป็นค่าบริการงวดสุดท้ายได้: โดยสาระเป็นค่าบริการล่วงหน้า มีความเสี่ยงต้องเสีย VAT เมื่อรับเงิน
- รับเงินจองสินค้าและระบุว่าจะริบหากลูกค้ายกเลิก: หากเป็นการรับชำระราคาส่วนหนึ่ง VAT เกิดเมื่อรับเงิน ส่วนการยกเลิกและริบเงินต้องวิเคราะห์ภายหลังตามสิทธิในสัญญา
- เงินประกันป้ายแดงที่คืนลูกค้าทุกราย: ข้อหารือกรมสรรพากรเคยวินิจฉัยว่าเกี่ยวกับการให้บริการและต้องเสีย VAT เมื่อรับเงิน เมื่อคืนจึงออกใบลดหนี้ แสดงว่า “คืนแน่นอน” เพียงอย่างเดียวไม่ได้ยกเว้น VAT ทุกกรณี
- มัดจำค่าเช่าอาคารพร้อมค่าบริการส่วนกลาง: ต้องแยกค่าเช่าอสังหาริมทรัพย์ที่ได้รับยกเว้นจากค่าบริการที่อยู่ในบังคับ VAT ตามสัญญาและการให้บริการจริง
บันทึกบัญชีอย่างไร
เมื่อรับเงินที่เป็นค่าตอบแทนล่วงหน้าและ VAT เกิดแล้ว โดยทั่วไปบันทึกเงินสดหรือธนาคาร แยกหนี้สินเงินรับล่วงหน้าและภาษีขายตามเอกสาร เมื่อส่งมอบสินค้าหรือให้บริการจึงรับรู้รายได้ตามมาตรฐานบัญชีและตัดเงินรับล่วงหน้า การเกิด VAT ไม่ได้แปลว่าต้องรับรู้รายได้ทางบัญชีในวันเดียวกันเสมอไป
หากเป็นเงินประกันที่มีภาระต้องคืนจริงและยังไม่เกิด VAT ให้บันทึกเป็นหนี้สินเงินประกันรับ ไม่ใช่รายได้ เมื่อเกิดสิทธิริบ หักกลบ หรือเปลี่ยนเป็นค่าตอบแทน ต้องประเมินทั้งบัญชี VAT และภาษีเงินได้ใหม่ตามข้อเท็จจริงในวันนั้น
ภาษีหัก ณ ที่จ่ายต้องดูแยกจาก VAT
การเกิด VAT กับหน้าที่หักภาษี ณ ที่จ่ายเป็นคนละระบบ เงินล่วงหน้าค่าเช่าหรือค่าจ้างทำของอาจมีหน้าที่หัก ณ ที่จ่ายตั้งแต่วันที่จ่ายตามประเภทเงินได้และสถานะคู่สัญญา ห้ามสรุปว่าเงินมัดจำไม่ต้องหัก หรือใช้ 3% ทุกกรณีโดยไม่ดูว่าจ่ายค่าอะไรและจ่ายให้ใคร
เอกสารที่ควรจัดเตรียม
- สัญญาที่ระบุวัตถุประสงค์ เงื่อนไขคืน ริบ หักกลบ และนำไปตัดราคาอย่างชัดเจน
- ใบเสนอราคา ใบสั่งซื้อ ใบรับเงิน ใบกำกับภาษี และหลักฐานรับชำระที่เชื่อมโยงกันได้
- ทะเบียนคุมเงินรับล่วงหน้าและเงินประกัน แยกตามลูกค้าและสัญญา
- กระทบยอดภาษีขายกับรายงานภาษีขาย ภ.พ.30 บัญชีเงินรับล่วงหน้า และ Statement ทุกเดือน
- ใบลดหนี้และหลักฐานคืนเงินเมื่อมีการยกเลิกหรือคืนเงิน
ผลที่อาจเกิดขึ้นหากวิเคราะห์ผิด
- ถูกประเมิน VAT ย้อนหลังพร้อมเบี้ยปรับและเงินเพิ่ม หากรับเงินแล้วไม่ออกใบกำกับภาษีหรือนำส่งไม่ทันเดือนภาษี
- ภาษีขายซ้ำ หากออกใบกำกับภาษีเต็มยอดตอนส่งมอบโดยไม่หักส่วนที่ออกไว้ตอนรับเงินล่วงหน้า
- รายได้ทางบัญชีคลาดเคลื่อน หากบันทึกเงินรับล่วงหน้าเป็นรายได้ทั้งหมดทั้งที่ยังไม่ปฏิบัติตามภาระในสัญญา
- ภาษีหัก ณ ที่จ่ายไม่ครบ หากพิจารณาจากชื่อ “มัดจำ” แทนประเภทค่าตอบแทนที่แท้จริง
แหล่งอ้างอิงทางการ
• คำสั่งกรมสรรพากรที่ ป.73/2541 เรื่องเงินจ่ายล่วงหน้า เงินประกัน เงินมัดจำ และเงินจอง
• คำสั่งกรมสรรพากรที่ ป.74/2541 ซึ่งแก้ไขเพิ่มเติมหลักเกณฑ์ตาม ป.73/2541
• ประมวลรัษฎากร มาตรา 78 มาตรา 78/1 และมาตรา 79
• ประมวลรัษฎากร มาตรา 86 มาตรา 86/10 และข้อกำหนดใบกำกับภาษี
• ข้อหารือกรมสรรพากร 0811/พ.09141 กรณีเงินมัดจำป้ายแดง
• ข้อหารือกรมสรรพากร 0811/พ.02289 กรณีรับชำระค่าบริการล่วงหน้า
• ที่มาหัวข้อจากคลังโพสต์ความรู้เดิมของ Facebook เพจบริษัท ฐิติพัฑฒ์ การบัญชี จำกัด และปรับปรุงตามกฎหมายปัจจุบัน
คำค้นที่เกี่ยวข้อง: เงินมัดจำ VAT, เงินล่วงหน้าออกใบกำกับภาษีเมื่อไร, เงินประกันเสีย VAT ไหม, เงินจองสินค้า VAT, บันทึกบัญชีเงินรับล่วงหน้า, คืนเงินมัดจำออกใบลดหนี้
ตรวจสอบข้อมูล ณ วันที่ 30 กันยายน 2569 เนื้อหานี้เป็นข้อมูลทั่วไป ต้องพิจารณาสัญญา ประเภทธุรกรรม สถานะ VAT และข้อเท็จจริงของแต่ละกรณีก่อนนำไปใช้