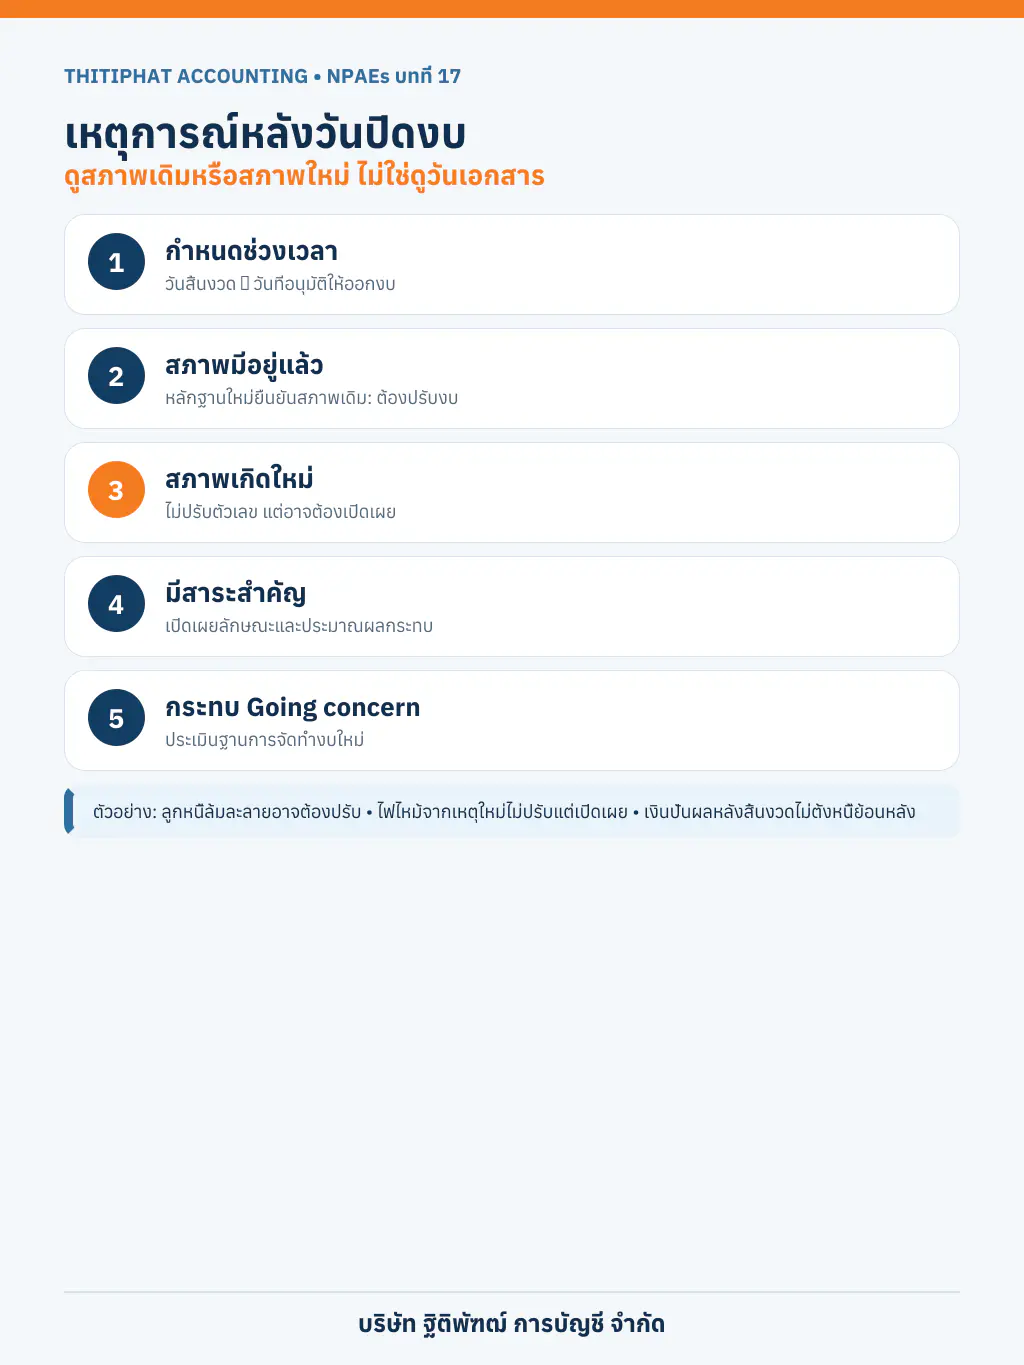
คำตอบสั้น ๆ: อย่าตัดสินจากวันที่ได้รับเอกสารหรือวันที่เหตุการณ์เกิดขึ้นเพียงอย่างเดียว ต้องถามว่าเหตุการณ์ภายหลังนั้นให้หลักฐานเพิ่มเติมเกี่ยวกับสภาพที่มีอยู่แล้ว ณ วันสิ้นรอบบัญชี หรือเป็นสภาพใหม่ที่เพิ่งเกิดหลังวันสิ้นรอบบัญชี กรณีแรกต้องปรับตัวเลขในงบ ส่วนกรณีหลังโดยทั่วไปไม่ปรับตัวเลข แต่อาจต้องเปิดเผยหากมีสาระสำคัญ
ช่วงเวลาที่ต้องตรวจสอบเริ่มและสิ้นสุดเมื่อไร
NPAEs บทที่ 17 ให้นับตั้งแต่วันสิ้นรอบระยะเวลารายงานถึงวันที่ได้รับอนุมัติให้ออกงบการเงิน ไม่ใช่สิ้นสุดแค่วันที่ผู้ทำบัญชีปิดบัญชี วันที่ผู้สอบบัญชีเริ่มตรวจ หรือวันที่ยื่นงบต่อ DBD เหตุการณ์ทั้งด้านบวกและด้านลบในช่วงนี้ต้องถูกนำมาประเมิน
ตารางตัดสินใจแบบย่อ
| คำถาม | วิธีปฏิบัติ |
|---|---|
| เหตุการณ์ภายหลังยืนยันสภาพที่มีอยู่ ณ วันสิ้นงวดหรือไม่ | ถ้าใช่ ให้ปรับปรุงจำนวนที่รับรู้ หรือรับรู้รายการที่ควรมี ณ วันสิ้นงวด |
| เป็นสภาพใหม่ที่เพิ่งเกิดหลังวันสิ้นงวดหรือไม่ | โดยทั่วไปไม่ปรับตัวเลข แต่เปิดเผยลักษณะและประมาณผลกระทบหากมีสาระสำคัญ |
| เหตุการณ์กระทบความสามารถดำเนินงานต่อเนื่องหรือไม่ | ต้องประเมินเกณฑ์การจัดทำงบใหม่ ไม่ใช่เพียงใส่หมายเหตุ |
| ไม่มีสาระสำคัญและไม่กระทบการตัดสินใจหรือไม่ | อาจไม่ต้องเปิดเผย แต่ควรเก็บหลักฐานการประเมิน |
ตัวอย่างเหตุการณ์ที่ต้องปรับปรุงงบ
- ลูกหนี้ล้มละลายหลังวันสิ้นงวด: หากข้อมูลยืนยันว่าลูกหนี้มีปัญหาการเงินอยู่แล้ว ณ วันสิ้นงวด ต้องปรับค่าเผื่อหรือผลขาดทุนด้านเครดิตของลูกหนี้
- คดีความมีคำพิพากษาหรือข้อมูลจากทนาย: หากยืนยันภาระผูกพันจากเหตุการณ์ก่อนวันสิ้นงวด ให้ปรับประมาณการหนี้สินตามข้อมูลล่าสุด
- พบการทุจริตหรือข้อผิดพลาด: หากแสดงว่างบ ณ วันสิ้นงวดผิด ต้องแก้ตัวเลข ไม่ใช่บันทึกเป็นค่าใช้จ่ายของปีถัดไปโดยอัตโนมัติ
- โบนัสหรือส่วนแบ่งกำไร: หากกิจการมีภาระผูกพันตามกฎหมายหรือจากการอนุมาน ณ วันสิ้นงวด และคำนวณจำนวนได้ ให้รับรู้ตามเกณฑ์
ตัวอย่างเหตุการณ์ที่ไม่ต้องปรับตัวเลข
- ไฟไหม้โรงงานหลังวันสิ้นงวด: หากเพลิงไหม้เกิดจากเหตุใหม่ภายหลังวันสิ้นงวด ไม่ปรับมูลค่าสินทรัพย์ ณ วันสิ้นงวด แต่เปิดเผยหากมีสาระสำคัญ
- ราคาตลาดเงินลงทุนลดลงจากเหตุการณ์ใหม่: ไม่ปรับตัวเลขเดิมเมื่อการลดลงสะท้อนสภาพหลังวันสิ้นงวด
- ซื้อหรือขายกิจการครั้งสำคัญ: โดยทั่วไปเป็นเหตุการณ์ใหม่ แต่ควรเปิดเผยลักษณะและประมาณผลกระทบ
- ประกาศจ่ายเงินปันผลหลังวันสิ้นงวด: ไม่รับรู้เป็นหนี้สิน ณ วันสิ้นงวด เพราะยังไม่มีภาระผูกพันในวันนั้น แต่เปิดเผยตามเกณฑ์
คำว่า “วันที่อนุมัติให้ออกงบ” สำคัญอย่างไร
กิจการควรระบุให้ได้ว่าใครเป็นผู้มีอำนาจอนุมัติให้ออกงบและอนุมัติเมื่อใดตามโครงสร้างของกิจการ พร้อมเก็บมติหรือหลักฐาน การลงนามของผู้บริหาร การลงนามของผู้สอบบัญชี วันประชุมผู้ถือหุ้น และวันยื่น DBD เป็นคนละเหตุการณ์ ไม่ควรใช้แทนกันโดยไม่พิจารณาข้อเท็จจริง
กรณีกระทบการดำเนินงานต่อเนื่อง
หากหลังวันสิ้นงวดผู้บริหารตั้งใจเลิกกิจการ หยุดดำเนินงาน หรือไม่มีทางเลือกอื่นที่เป็นจริงนอกจากต้องทำเช่นนั้น การจัดทำงบโดยใช้เกณฑ์การดำเนินงานต่อเนื่องอาจไม่เหมาะสม ผลกระทบนี้รุนแรงกว่าการเปิดเผยเหตุการณ์ทั่วไป ต้องประเมินฐานการจัดทำงบและการเปิดเผยข้อมูลทั้งหมด
ตัวอย่างวิเคราะห์
กิจการปิดงบวันที่ 31 ธันวาคม 2569 ลูกหนี้ค้างชำระมาหลายเดือน และศาลมีคำสั่งพิทักษ์ทรัพย์เด็ดขาดในเดือนกุมภาพันธ์ 2570 ก่อนอนุมัติงบ หากคำสั่งดังกล่าวยืนยันฐานะการเงินที่เสื่อมลงอยู่แล้ว ณ 31 ธันวาคม ต้องปรับมูลค่าลูกหนี้ในงบปี 2569 ต่างจากกรณีลูกหนี้ถูกไฟไหม้โรงงานในเดือนกุมภาพันธ์จากเหตุใหม่ ซึ่งอาจเป็นเหตุการณ์ไม่ต้องปรับแต่ต้องเปิดเผยหากมีสาระสำคัญ
ผลทางภาษีต้องพิจารณาแยกจากบัญชี
การปรับงบตาม NPAEs ไม่ได้ทำให้รายจ่ายหักภาษีได้โดยอัตโนมัติ ภาษีเงินได้นิติบุคคลใช้เกณฑ์สิทธิตามมาตรา 65 และมีเงื่อนไขรายจ่ายต้องห้ามตามมาตรา 65 ตรี จึงต้องตรวจว่าเป็นหนี้สินที่เกิดขึ้นแล้ว รายจ่ายเกี่ยวข้องกับกิจการ มีหลักฐาน และไม่ใช่ประมาณการหรือเงินสำรองต้องห้าม ส่วน VAT และภาษีหัก ณ ที่จ่ายให้พิจารณาจุดความรับผิดและวันที่จ่ายตามกฎหมายของภาษีนั้น ห้ามย้อนภาษีตามการปรับบัญชีโดยไม่มีฐานกฎหมาย
เอกสารที่ควรขอก่อนอนุมัติงบ
- รายงานรับชำระและอายุลูกหนี้หลังวันสิ้นงวด
- หนังสือทนาย ความคืบหน้าคดี และข้อเรียกร้องจากคู่สัญญา
- รายงานตรวจนับสินค้า ความเสียหาย และเคลมประกัน
- รายงานประชุมกรรมการหรือหุ้นส่วน และเหตุการณ์ลงทุนหรือกู้ยืมสำคัญ
- ประมาณการกระแสเงินสด การผิดนัดชำระ และข้อกำหนดสัญญาเงินกู้
ข้อผิดพลาดที่พบบ่อย
- นำเหตุการณ์ทุกอย่างที่เกิดก่อนยื่น DBD กลับไปปรับงบทั้งหมด
- ไม่ปรับลูกหนี้หรือคดีความ เพราะเอกสารยืนยันมาถึงปีถัดไป
- ตั้งเจ้าหนี้จากใบแจ้งหนี้ปีถัดไปโดยไม่ตรวจว่าได้รับสินค้าหรือบริการเมื่อใด
- บันทึกเงินปันผลเป็นหนี้สินย้อนหลัง ทั้งที่อนุมัติหลังวันสิ้นงวด
- ไม่กำหนดและไม่เก็บหลักฐานวันที่อนุมัติให้ออกงบ
เช็กลิสต์ 5 ขั้นตอน
- กำหนดวันสิ้นงวดและวันที่อนุมัติให้ออกงบให้ชัด
- รวบรวมเหตุการณ์ทั้งหมดที่เกิดระหว่างสองวันดังกล่าว
- แยกว่าสภาพมีอยู่แล้วหรือเกิดใหม่หลังวันสิ้นงวด
- ประเมินการปรับตัวเลข การเปิดเผย และความสามารถดำเนินงานต่อเนื่อง
- แยกวิเคราะห์ภาษีและเก็บหลักฐานการตัดสินใจ
แหล่งอ้างอิงทางการ
• สภาวิชาชีพบัญชี: TFRS for NPAEs (ปรับปรุง 2565)
• มาตรฐานฉบับเต็ม บทที่ 17 ย่อหน้า 17.1–17.7
• คู่มืออธิบาย TAS 10 ของสภาวิชาชีพบัญชี เพื่อประกอบความเข้าใจ
• ประมวลรัษฎากร มาตรา 65, 65 ทวิ และ 65 ตรี
คำค้นที่เกี่ยวข้อง: เหตุการณ์ภายหลังรอบระยะเวลารายงาน, เหตุการณ์หลังวันปิดงบ, ปรับปรุงงบการเงิน, ไม่ปรับปรุงงบ, NPAEs บทที่ 17, ลูกหนี้ล้มละลายหลังปิดงบ, เงินปันผลหลังวันสิ้นงวด
ตรวจสอบข้อมูล ณ วันที่ 15 ตุลาคม 2569 ต้องพิจารณาข้อเท็จจริง วันที่เกิดสภาพเดิม วันที่ได้รับข้อมูล ความมีสาระสำคัญ และกฎหมายภาษีของแต่ละรายการ ไม่ควรใช้วันที่เอกสารเพียงอย่างเดียวตัดสิน